自動車M&Aを検討するとき、売却価格と同じくらい大切なのは、従業員・顧客・技術・経営者の生活をどの条件で次へつなぐかです。後継者がまだ決まっていない、設備投資や採用を一人で背負い続けることに不安がある、次の成長のために外部の資本や経営体制を取り入れたい。売却を考え始める理由は、会社ごとに異なります。
本記事は、中古車販売、整備・車検、板金塗装、部品製造、用品・タイヤ販売、レンタカー・リース等のオーナーに向け、M&Aと事業承継を18の判断軸で整理した総合ガイドです。業界動向と匿名の公表事例を起点に、企業価値・評価倍率・契約条件・引継ぎまで、売主が意思決定する順序に沿って解説します。
中心となる問いは「いくらで売れるか」に加えて、「その利益を誰が引き継げるか」「提示価格のうち確実に受け取れる金額はいくらか」「保証や残務をいつ解消できるか」です。この三つをつなげて考えると、金額の比較だけでは見えなかった、自社に合う承継方法が見えてきます。
最初に押さえる5つの結論
- 評価倍率を比較する前に、売却対象、利益の定義、現預金・借入・不動産の範囲をそろえます。
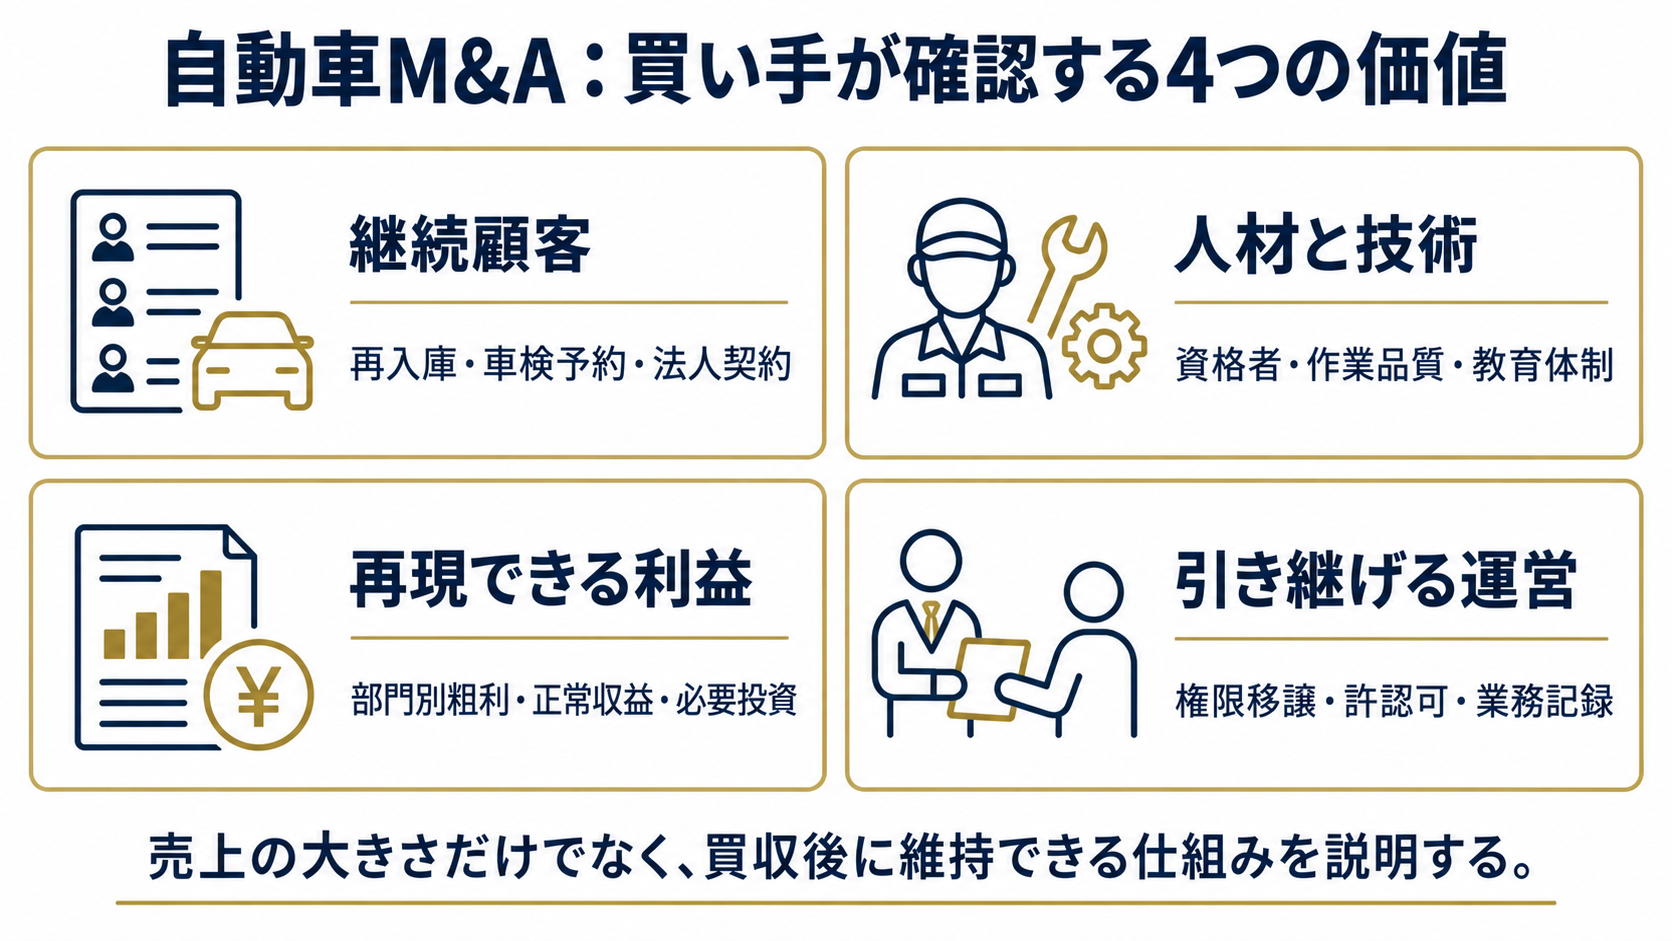
- 売上の規模より、買収後も再現できる粗利、人材、継続顧客、必要な追加投資を説明します。
- 公開事例の買収目的と、実際に達成した成果は区別します。非開示の価格や利益から倍率を推測しません。
- 価格と同時に、支払条件、経営者保証、従業員、引継ぎ期間、補償負担を比較します。
- 売却を決める前でも、権利関係と資料を整える準備は、親族内承継や単独経営にも役立ちます。
公表事例は当事者等の公開情報に基づく匿名の整理であり、当センターの支援実績として紹介するものではありません。「当センターの考え方」はM&Aアドバイザーの視点による分析です。数値の計算例は実在案件の査定と区別し、前提を明記しています。情報確認日:2026年9月14日。
目次:18の判断軸と参考文献
1.自動車業界のM&Aで最初に決める売主の目的
自動車業界のM&Aを考え始めたオーナーが最初につくるべきものは、希望価格の一覧よりも「何を、誰に、いつまで残すか」を書いた一枚のメモです。同じ会社でも、経営者が完全に引退したいのか、現場には残りたいのか、会社の一部だけを譲りたいのかで、探す相手と譲渡条件は変わります。後継者の不在、設備更新、人材採用、家族との時間など、承継を考える理由を分けて書き出すと、売却によって解決できる課題と、別に対応すべき課題が見えてきます。
「高く売りたい」を、比較できる条件に変える
価格への希望は当然ですが、金額だけを目標にすると判断が難しくなります。たとえば、提示額は高いものの一部が将来業績に連動し、代表者に長期間の勤務を求める提案と、決済時に全額を受け取れて短期間で経営を離れられる提案は、オーナーにとって同じ価値ではありません。比較するときは、確定した対価、受領時期、追加の責任、退任後の収入、個人保証の扱いを並べます。家族の生活設計に使える金額と、不確実な将来対価を分けることが出発点です。
| 目的 | 契約・協議に向けて具体化する項目 | 最初に確かめること |
|---|---|---|
| 従業員に働き続けてほしい | 対象者、雇用形態、勤務地、処遇、確認する期間 | 買い手の人員配置と店長・工場長の計画 |
| 地域の顧客対応を続けたい | 継続するサービス、受付窓口、納車・引取範囲 | 採算と担当者の配置を両立できるか |
| 経営責任から離れたい | 退任日、引継ぎ期間、残す権限、報酬 | 自分の代わりに判断できる人がいるか |
| 土地建物を保有し続けたい | 譲渡対象からの除外、賃料、修繕、契約期間 | 会社の採算と個人の賃貸収入が両立するか |
| 次の成長投資を実現したい | 投資対象、検討期限、意思決定者、必要人員 | 買い手に資金と実行体制があるか |
絶対条件と希望条件を分ける
すべての条件を「必須」とすると、相手が見つかっても調整の余地がなくなります。「必ず実現したい」「代替案を相談できる」「現時点では希望」という三段階に分けてください。屋号を永久に残すことが難しくても、一定期間の併記や地域向けブランドの維持で目的を満たせる場合があります。一方、個人保証の解除や家族所有不動産の扱いなど、後から解決すると生活に直接影響する事項は、候補先への初期説明から論点にしておく必要があります。
希望条件を家族や共同株主と共有する際は、経営への関与と株式の保有を分けて確認します。普段経営に参加していない株主にも、譲渡意思や価格への考えがあります。代表者が売却に前向きでも、株式の所在や意思決定に必要な賛同を把握できていなければ、交渉の終盤で止まります。株主名簿、過去の株式移動、相続の有無、議決権を確認し、誰が何を決めるのかを早めに整理することが重要です。
売却しない場合の計画も比較の基準にする
買い手の提案を評価するには、現在の経営を続けた場合の見通しも必要です。今後必要な設備更新、採用、借入返済と、経営者が担う業務を並べ、どの時期に何が負担になるかを確認します。大規模な経営計画を作る必要はありません。「三年後も自分が主要顧客を担当する」「来年は検査ラインの更新が必要」といった具体的な課題があるだけでも、提携の価値を判断しやすくなります。
当センターの考え方は、売却の目的を「経営者が手放すもの」と「会社に残したいもの」の両方から定義することです。譲渡後も毎日すべての判断を求められるのであれば、株式が移っても引退という目的は達成されていません。相談時には、希望価格とともに、理想とする譲渡一年後の生活と会社の姿を説明してください。まだ方向が定まらない場合は、会社売却・事業承継の相談で整理する事項も判断の入口になります。
2.親族内承継・従業員承継・第三者承継の選び方
事業承継の選択肢は、「社内に後継者がいるか」だけでは決まりません。経営する意思、経営能力、株式等を取得する資金、責任を引き受ける条件の四つを別々に確認します。整備や営業に優れた人でも、資金繰り、人事、取引先交渉を一度に任されれば負担が大きくなります。候補者の不足と、候補者を支える仕組みの不足を区別すると、第三者への売却以外の道も比較できます。
親族内承継は本人の意思と権限移譲を確認する
家族が会社に勤めていても、経営を引き継ぐ意思があるとは限りません。承継への期待を先に伝えるより、本人が担いたい役割、働き方、経営上不安に感じることを確認します。後継者が経営する場合は、いつ予算を決め、誰を採用し、どの金額まで投資を判断できるかを段階的に渡します。先代が重要事項をすべて覆せる状態では、社内も後継者を決定者として認識しにくくなります。
株式、土地建物、経営権を一括で扱う必要があるとは限りませんが、所有者と利用者の関係が曖昧なままでは将来の対立の原因になります。親族が持つ土地を会社が利用している場合は、利用条件、修繕負担、相続後の扱いを文書で確認することが検討事項です。税負担だけを優先して承継方法を決めず、会社を続けるための資金と、経営に参加しない家族への説明が成り立つかを一緒に考えます。
従業員承継は「現場を任せる」と「会社を任せる」を区別する
従業員承継では、顧客や技能の継続性を保ちやすい一方、取得資金と経営チームの不足が課題になる場合があります。候補者一人に株式取得、保証、採用、経理を集中させると、承継への意欲があっても実行できません。補佐する人材、外部専門家、金融機関との協議を含め、誰がどの機能を支えるかを検討します。長く働いてくれたことへの感謝と、本人が引き受けられる経営責任は分けて話す必要があります。
候補者の資金不足を理由に支払を長期に分割する場合、売主は将来の回収リスクを負います。会社の借入返済と株式の取得資金が同時に重くなる設計では、承継後の設備投資を圧迫する可能性があります。譲渡額の妥当性だけでなく、会社と後継者それぞれの年間資金繰りを確認し、通常の売上変動があっても返済を継続できるかを見ることが必要です。
第三者承継では資本と現場運営の両方を見る
第三者承継は、外部の経営人材、資金、販路、管理体制を会社に導入する選択肢です。同業への譲渡、周辺事業との統合、投資を担う主体との連携などにより、譲渡後の運営像は異なります。資金があることと、地域の工場や販売店を運営できることは同じではありません。買い手が店長や工場長を配置できるのか、既存人材にどの権限を残すのかまで確認して初めて、承継先としての適合性を評価できます。
| 選択肢 | 強みになりやすい点 | 成立前に解く課題 |
|---|---|---|
| 親族内承継 | 理念や家族資産との関係を共有しやすい | 本人の意思、株式・相続、先代との権限分担 |
| 従業員承継 | 現場と顧客への理解を維持しやすい | 取得資金、経営チーム、保証、社内の役割変更 |
| 第三者承継 | 人材・資本・販路を外部から補える | 買い手の適格性、条件、情報開示、統合方針 |
| 事業の一部譲渡・資本提携 | 残す事業と引き継ぐ事業を選べる | 共有設備・人材・契約の分離、経営権の設計 |
会社全体を譲らず、特定の店舗や事業だけを譲渡する方法も検討できます。ただし、一部譲渡の後に本社費用や借入だけが残り、残存事業の採算が悪化しないかを確認してください。共通の事務担当者、システム、代車、顧客受付を分ける費用も必要です。当センターは、選択肢を比較するときに「実行できるか」と「実行した後に持続できるか」を二段階で考えます。第三者承継を検討した結果、親族内承継に向けた課題が明らかになることもあり、比較そのものが準備になります。
3.自動車業界の動向を売却判断にどう使うか
自動車 M&Aを検討するオーナーにとって、業界ニュースの役割は、売り時を一言で決めることではありません。自社の利益が今後も続く理由と、買い手が引き受ける投資・採用・運営の課題を見つけることです。「市場が伸びているから高く売れる」と考える前に、その変化が自社のどの部門の粗利に表れているかを確かめましょう。
整備市場の拡大を、自社の利益の持続性に読み替える
日本自動車整備振興会連合会の令和7年度調査では、総整備売上高は6兆6,592億円、前年度比6.4%増でした。調査時点は2025年6月30日ですが、売上は2024年7月から2025年6月までに決算を終えた事業実績です。暦年2025年の売上とは異なります。同調査の技術料(工賃)の対前年増加率は5.8%であり、売上増加をそのまま作業台数の増加と読むことはできません。出典:令和7年度自動車特定整備業実態調査結果の概要
当センターの考え方は、売上の増加を「台数」「単価」「作業構成」の三つに分けることです。工賃を改定しても入庫が維持されていれば、顧客との関係やサービスの質を説明できます。一方、部品価格の上昇で売上だけが増えている場合は、部品原価と外注費を差し引いた粗利の確認が先です。事故修理の大型案件が重なった年には、翌年も同じ利益を期待できるかを分けて考えます。
この説明には、月次決算と現場の作業台帳をつなぐことが役立ちます。車検、一般整備、板金塗装、車両販売などの部門別に、台数・売上・粗利・外注費を並べます。店長や経理担当者が同じ定義で数字を確認できる状態にすると、買い手は値上げ効果と一時的な変動を区別しやすくなります。業界平均より高いか低いかだけでなく、その差が生まれる理由を示せることが売却交渉の材料になります。
人材の年齢と給与を、引継ぎ後の運営計画へつなげる
同調査の整備要員は402,367人で前年度比微増でした。整備要員の平均年齢は自家整備を除く全体で47.7歳、専・兼業で52.1歳です。平均年収は自家整備を除く全体で442.89万円、前年度比4.0%増でした。人材の課題を説明する際は、人数の減少と高齢化、業態の違いを混同しないようにします。
買い手が知りたいのは、自社の必要な資格と技能が、売却後も業務を支えられるかです。年齢だけで退職を想定せず、本人の意向、健康や働き方への配慮、後輩への教育状況を確認します。整備主任者や自動車検査員などの役割を誰が担い、不在時に誰が代替できるかを示すと、特定の一人に依存する部分が見えてきます。資格一覧に加えて、実際に任せられる作業と指導できる作業を整理しましょう。
当センターは、採用が難しい環境ほど、在籍者が残りやすい運営の仕組みを重く見ます。休日、残業、工具や作業環境、教育時間、評価の基準に改善余地があれば、必要な費用を将来計画に織り込みます。人件費を一時的に抑えて利益を大きく見せても、承継後の採用や昇給で必要になる費用は消えません。持続可能な給与水準で利益を説明する方が、買い手との条件調整を進めやすくなります。
車の長期使用と電子制御への対応を同時に見る
自動車検査登録情報協会によると、2025年3月末の乗用車の平均使用年数は13.35年、平均車齢は9.44年です。いずれも軽自動車を除く数値であり、平均使用年数は一時抹消の影響も含むため、車が完全に廃棄されるまでの寿命そのものではありません。出典:わが国の自動車保有動向
地域の車が長く使われることは、点検・修理の顧客接点を考える材料になります。ただし、全国平均から自社の将来売上を直接計算することはできません。顧客の車種、車齢、次回車検月、年間走行距離、家族の保有台数などを、取得・利用の適法性に配慮して集計します。修理費が一定額を超えたときに乗換え相談まで受けられるか、買替え後も車検や点検が続くかを見ると、顧客基盤の広がりを説明できます。
一方、国土交通省のOBD検査は国産車で2024年10月、輸入車で2025年10月に始まり、型式指定時期などの要件を満たす車両が対象です。すべての車が一斉に対象になった制度ではありません。OBD点検・OBD確認・OBD検査も区別が必要です。出典:OBD検査を実施するにあたって
電子制御装置整備への対応を買い手に説明するときは、認証の範囲、担当者の教育、機器、作業記録、外注先を一組にします。機器を購入しただけでは、対応可能な作業量や採算は分かりません。内製する業務、外注する業務、今後追加する業務を分け、追加投資後の売上よりも、外注費の変化と作業時間の増減を先に試算することが有効です。
電動化・ソフトウェア化は、顧客と設備の変化として捉える
経済産業省と国土交通省が2025年6月に更新したモビリティDX戦略は、車両のソフトウェア化に関連する投資、人材、データ連携などを扱っています。政策目標や技術の進歩は、地域の車両構成が短期間で一律に変わることを意味しません。出典:モビリティDX戦略の更新
売却準備では、自社が今後も受けられる仕事と、新たな教育・設備が必要な仕事を分けます。内燃機関に関係する部品を製造している会社でも、設備の転用性、加工精度、品質保証、顧客との開発関係によって評価は変わります。整備会社であれば、地域の保有車両に合わせて投資の順序を考えます。大きな市場予測を売却価格に直結させず、自社の受注と費用の変化を説明することが基本です。
売却時期は、オーナーが対応できる選択肢から考える
設備更新、資格者の育成、賃貸借の更新、主要契約の改定が同じ時期に重なると、経営判断の負担が増えます。今後三年間の主な支出と人員の予定を一枚にし、単独で進める場合と、資本力や人材を持つ買い手と進める場合を比べましょう。売却の相談を始めることは、直ちに売却を決めることとは別の判断です。
当センターの考え方では、交渉の選択肢を持てるうちに準備することが大切です。オーナーが元気で、決算と現場の数字がつながり、主要スタッフと次の体制を考えられる時期は、買い手に事業の継続性を伝えやすくなります。反対に、大きな投資の直前であることだけを理由に急いで契約すると、投資負担や引継ぎの条件を十分比較できないことがあります。
自動車M&Aの業界動向を、自社の売却説明に使える月次資料へ変える
業界全体で整備売上が増えていても、その伸びをそのまま自社の成長率として買い手へ提示することはできません。売却を検討するオーナーが用意したいのは、市場の追い風を説明する資料に加え、自社では何が変わり、その変化が引継ぎ後も続くと考えるのかを確かめられる月次資料です。ここでは、M&Aの売主支援という観点から、日々の管理数字を企業価値の説明につなげる方法を整理します。
増収の理由を「台数・単価・仕事の構成」に分ける
最初に、販売、車検、一般整備、鈑金塗装などの部門別に、売上と粗利、取扱台数を並べます。比較は前年同月だけでなく直近12か月でも行い、繁忙期の違いや車検の到来時期の偏りを確認します。同じ顧客が複数回入庫する場合は、顧客数と延べ入庫台数を分けると、顧客基盤の拡大と既存顧客の利用増を混同しません。部門の区分を途中で変えた場合は、過去分も同じ基準にそろえる必要があります。
例えば、以下は説明のための仮定です。月間入庫が200台から210台へ増え、平均売上が3万円から3万2,000円になれば、月売上は600万円から672万円へ増えます。この72万円の増収を、台数だけが増えた効果30万円と、増加後の台数に単価上昇を掛けた効果42万円に分けて示せます。ただし、後者には工賃改定に加え、高額修理の構成増や部品価格上昇も含まれます。見積書や作業明細で理由を確かめ、価格を上げた結果なのか、偶然重い修理が集まった月なのかを説明します。
粗利の増加と、現場の余力を一緒に示す
買い手が知りたいのは、増収を支えた負担です。外注費、残業代、部品原価が同時に増えていれば、売上の伸びほど利益は増えていないかもしれません。工賃売上、部品売上、外注費を分け、整備要員の実働時間と比較すると、作業量と採算の関係が見えます。部門共通の人件費を配賦する場合は、その基準も添えます。数字を精緻に見せるためだけの複雑な配賦より、毎月同じ方法で再現できることを優先します。
ここで、受付台数、作業完了台数、請求済み台数の違いにも注意します。受付が増えても、部品待ちや担当者の集中で未完了車が積み上がれば、入金は後ろへずれます。工場が満杯という写真だけでは、成長の証拠になりません。待機日数、再作業の件数、外注への振替状況まで示すことで、追加採用が必要なのか、受付や部品手配の改善で解消できるのかを議論できます。収益改善策に必要な費用まで含めて示す姿勢が、計画への信頼につながります。
人件費と設備投資を、承継後の必要額へ置き直す
長年勤める整備士がいる会社では、資格一覧に加えて、担当作業、教育できる領域、業務を代行できる人を整理します。オーナー自身が診断や顧客説明を無償に近い形で担っている場合、その役割を引き継ぐ人の人件費が必要です。売却直前だけ採用や昇給を止めて利益を上げても、買い手は事業継続に必要な費用を見積もります。採用費、研修費、待遇改善の見通しを先に整理した方が、後半で突然減額される理由を減らせます。
設備も、導入済みの購入額を並べるだけでは足りません。診断機器の更新、ソフト利用料、リフトの修繕などを、現在のサービスを維持する支出と、受入能力を増やす支出に分けます。買い手側の拠点と設備を共用できる案は、移動時間や予約の負担も含めて検討します。更新投資を将来の資金計画に織り込み、さらに同じ不足を価格調整項目として扱う場合は、二重に差し引いていないか確認が必要です。どの方法が正しいかは、評価方法と取引条件の組合せによります。
販売店では「売れた利益」と「在庫に残る資金」を分ける
中古車販売では、月間販売台数と台当たり粗利に、在庫日数、商品化費用、値下げ履歴、保証対応費用を加えます。利益率が高くても販売まで長期間かかれば、運転資金の負担は大きくなります。月末に在庫が増えた理由が繁忙期前の計画仕入れなのか、販売停滞なのかを、車両別の情報で説明します。売却相談を始めた後も、通常の仕入れを極端に絞って一時的に現預金を増やすと、買い手が想定する通常運転資金との調整が必要になることがあります。
当センターの見解として、業界動向は、買い手の質問を予測し、自社で必要になる投資と収益の変化を説明するために使うべきです。まず直近12か月について、部門別の数字、変化の理由、一時的な要因、今後必要な支出を一枚で説明できる状態にします。分からない数字は推定と明記し、会計帳簿や車両・作業データとの照合方法を残してください。この準備は価格を保証しませんが、買い手が把握できない部分を理由に保守的な評価を置く余地を減らし、オーナーが交渉の根拠を持つ助けになります。
4.業態ごとに異なる買い手の評価ポイント
同じ「自動車関連事業」でも、利益が発生する仕組みは異なります。売却価格を比較する前に、主力事業の収益構造をそろえる必要があります。複数の業態を営む会社は、合計売上だけで説明すると、継続性の高い部門の価値が見えにくくなります。ここでは、売主が用意したい資料と、買い手との話し合いの焦点を整理します。
中古車販売:販売台数と在庫の回転を粗利で結ぶ
中古車販売は、仕入価格、販売価格、商品化費用、保証対応、広告費、保管期間が利益に影響します。販売台数が増えても、長期在庫の値下げや高い広告費が粗利を圧迫することがあります。月別の台当たり粗利を示すときは、どの費用まで控除しているかを統一します。展示車、仕入済み未入庫車、委託販売車、代車を区別し、自社が所有している在庫を確定することも必要です。
当センターは、仕入れの再現性と販売後の接点を一緒に見ます。オーナーの個人的な判断だけで仕入れている場合は、査定基準、得意な価格帯、値下げの基準を記録できるかが論点です。販売した顧客が点検、保険更新、次の買替えで戻ってくるなら、それぞれの実績を分けて示します。「顧客が多い」という説明を、紹介比率や再購入、整備への移行といった確認可能な数値に変えることで、承継後の収益を議論しやすくなります。
整備・車検:次の入庫と、それを処理する能力を示す
整備・車検では、顧客台帳の件数に加え、実際に継続して入庫している車両を把握します。過去の登録件数だけでは、転居、廃車、乗換えによって接点がなくなった顧客も含まれます。次回車検月別の管理、案内の方法、予約率、継続率、法人車両の契約内容を整理すると、将来の入庫見込みを検討しやすくなります。将来の入庫は確定売上とは区別して説明します。
工場の能力は、リフトの台数だけでは決まりません。受付から診断、部品発注、作業、検査、納車までのどこに待ち時間があるかを見ます。資格者が兼務している業務、繁忙月の外注、代車不足、部品待ちが分かれば、買い手の人材配置や設備投資で改善できる範囲も具体化します。入庫を増やす余地と、それを受ける人員がそろっているかは別に確認しましょう。
板金塗装:紹介元への依存と、作業品質の継続を確認する
板金塗装は、修理内容による単価差が大きく、受注件数だけで比較しにくい業態です。軽補修と大きな事故修理、内製と外注、一般顧客と法人紹介を分け、材料費・外注費控除後の利益と作業時間を把握します。塗装ブースなどの設備は、稼働状況、保守、更新予定、使用する建物との関係まで説明できるようにします。
買い手との協議では、主要紹介元との関係を誰が担っているか、担当者の交代後も受注を維持できるかが焦点になります。特定の取引先からの売上が多い場合は、その取引を失う前提だけで価格を下げるのではなく、契約、継続年数、作業品質、代替営業の可能性を確認します。修理後の再作業率や納期管理も、現場の強みを伝える材料です。電子制御装置に関係する脱着や調整については、対応範囲と外注先を明確にします。
部品製造:受注の継続性と、設備の使い道を分ける
部品製造では、得意先別売上だけでなく、製品、車種、採用期間、量産終了の予定を確認します。大口顧客との取引が長くても、主力製品の生産終了が近ければ、将来計画の前提は変わります。新規案件の見積り、内示、発注を区別し、受注が確定していない開発案件を確定売上に含めないようにします。金型や治具については、自社所有か顧客貸与かを整理します。
当センターは、製品の将来性と会社に残る能力を分けて評価する考え方を取ります。加工精度、品質記録、検査体制、短納期対応、技術者の育成は、別の製品でも活用できる可能性があります。一方、専用設備の転用には追加費用や顧客認定が必要なこともあります。遊休設備を資産価値として示す場合も、帳簿価格と売却可能額、撤去費を区別します。将来利益に織り込んだ設備を別途重ねて加算しないよう、評価方法をそろえます。
用品・タイヤ:季節性と反復購入の関係を説明する
用品・タイヤ販売では、季節商品の需要、気候、仕入条件、交換作業の処理能力が収益を左右します。繁忙月だけを年換算せず、通年の売上・粗利・在庫・人員配置を見ます。古い規格や長期保管品、見本品、返品可能な商品などを分けると、在庫の実質価値を説明できます。法人向けの定期交換と一般顧客の購入も、別の収益として把握します。
タイヤ保管、交換予約、点検などの継続サービスがある場合は、預かり本数だけでなく、顧客との約束、管理場所、保管費用、紛失や損傷への対応も確認します。継続サービスは将来の来店機会になり得ますが、その分の履行義務も伴います。ポイント、会員特典、前受金がある場合は、売却後に誰が費用を負担するかを整理しておくと、価格調整の論点を減らせます。
リース・レンタカー:稼働率と残存価値の前提をそろえる
リース・レンタカーでは、保有台数、稼働率、平均単価、契約期間、整備費、事故費用、車両の処分価格がつながっています。自社所有車と借受車を分け、車両ごとの借入・リース債務、残存契約、走行距離、整備履歴を確認します。高稼働でも更新投資が重なると資金負担が大きくなるため、直近利益だけでは買い手の投資回収を説明できません。
法人契約、観光需要、代車需要など、利用目的ごとに季節性と解約条件を整理します。契約満了時の売却益を毎年の営業利益と同じように扱うと、車両更新の周期によって評価がぶれます。将来の中古車価格は確定しないため、複数の処分価格を置いて手残りを比較することが有効です。貸渡しに必要な許可や各種届出、利用規約、事故対応の運営を継続できるかも確認します。
複合事業は、部門間のつながりを売却条件に反映する
販売・整備・保険・レンタカーなどを併営する会社は、各部門の粗利と共通費を分けたうえで、相互送客を示します。販売部門が集めた顧客を整備部門が維持している場合、部門を切り離すと収益構造が変わる可能性があります。事業譲渡で一部だけ売却する案と、株式譲渡で全体を引き継ぐ案は、その変化を踏まえて比べる必要があります。
当センターが売主に勧めたいのは、各部門について「何で利益が出るか」「誰が支えるか」「何を引き継ぐか」「追加で何が必要か」を短い文章にすることです。そこに直近の数値と資料を添えれば、買い手が自社との組合せを検討しやすくなります。業態別の平均倍率を探す前に、この説明を用意することが、個社の価値を話し合う土台になります。
5.匿名の自動車M&A事例から読む買収目的
自動車関連企業のM&A事例で売却準備に役立つのは、買い手がどの機能を欲しがり、どのような形で引き継いだかです。ここでは公開発表を確認できる八つの案件を、社名を伏せて取り上げます。公表された事実と、当センターによる売却準備への考察を分けています。案件の紹介は、当センターが仲介・助言を担当したという意味ではありません。
買収の発表には将来の目標が含まれますが、その目標が達成されたかは別の検証が必要です。また、発表日と契約日、実際の株式取得日は一致するとは限りません。売却価格や利益が開示されていない案件から、成約倍率を計算することもできません。この区別を踏まえると、自社に応用できる部分が見えてきます。
事例A:地域整備工場の親族外承継を、株式の一時保有で支えたケース
確認できる事実:北海道の自動車整備会社では、創業者から親族外の後継者への承継に際し、事業承継支援ファンドが2021年8月20日に株式を取得しました。後継者が買い取れるようになるまで一時保有する計画で、公表された投資額は1,515万6,000円、投資期間は10年間です。事例Aの公開発表(PDF)
公表資料だけでは分からないこと:株式の取得割合、会社全体の評価額、利益倍率、将来の買取条件は確認できません。1,515万6,000円を、そのまま会社全体の売却価格と読むことはできません。公表された10年間という期間も、後継者の買取完了を示す数字ではありません。
当センターの考え方:経営を任せられる人がいるかという問題と、その人が株式取得資金を用意できるかという問題は、分けて検討する価値があります。整備の現場や顧客を理解する後継候補がいても、株式代金を一度に負担できるとは限りません。このケースは、承継の候補を資金力だけで絞り込む前に、資本の持ち方と時間軸を設計する余地があることを示しています。
ただし、一時保有を利用すれば自動的に円滑な承継になるわけではありません。誰が議決権を持つのか、後継者はどこまで自由に設備投資を決められるのか、将来の買取価格をどう決めるのかが重要です。後継者による買取資金の積み上げと、会社に残す整備設備更新資金を両立できる計画かを確認する必要があります。
事例B:車検・整備・タイヤ販売の拠点を、商品・サービス網に組み込んだケース
確認できる事実:2021年3月に公表された案件では、関東で車検・整備・タイヤ販売を行う会社について、同年4月1日に全株式を取得する契約が結ばれました。買い手は、自身の商品・サービスを既存顧客に届けることによる収益拡大を目標に掲げています。その後の公式資料で、同日の完全子会社化と6店舗の運営が確認できます。事例Bの取得発表(PDF)・事例Bの取得後の公式報告(PDF)
公表資料だけでは分からないこと:取得発表では、対象会社の経営成績・財政状態と取得価額が非開示とされています。したがって、この案件の利益倍率や店舗当たり買収価格は算出できません。譲渡企業の後継者事情や、取得後に案件単独でどれだけ利益が増えたかも、この発表からは判断できません。
当センターの考え方:拠点の価値は、店舗の数だけでは決まりません。車検で定期的に来店する顧客に、タイヤ交換や追加整備を適切に案内できるか、既存の来店動線に新たなサービスを乗せられるかが評価の論点になります。譲渡企業は「六つの店舗があります」という説明に加え、店舗別の入庫台数、作業構成、顧客の再来店、整備時間の使われ方を示すと、買い手が組み合わせを検討しやすくなります。
同時に、現在の立地条件が売却後も続くかを整理してください。別の事業と同じ敷地を使っている店舗では、賃貸期間、駐車場、看板、来店動線、共用設備の負担が変われば利益も変わります。過去の数字に表れた集客力を、どの契約や運営条件が支えていたのかまで説明することが大切です。
事例C:地域ディーラーを全株式取得し、その後に吸収合併したケース
確認できる事実:新潟県のディーラー運営会社は、同系列の別のディーラーを2021年4月1日に株式譲渡で100%子会社化し、同年6月1日に吸収合併しました。対象会社には2拠点があり、地域の営業体制強化、営業・サービスの知見共有、顧客利便性の向上を目的として説明しています。事例Cの経営統合に関する公式発表
公表資料だけでは分からないこと:取得対価、対象会社のEBITDA、成約倍率、具体的な雇用条件や統合後の収益改善は、この発表には示されていません。営業体制を強化するという目的を、実現済みの増益に置き換えないことが必要です。
当センターの考え方:株式譲渡の時点では会社が残っても、その後ずっと同じ法人・組織で運営されるとは限りません。譲渡企業が会社名や店舗名、工場長の権限を大切にする場合には、譲渡の方式だけで判断せず、取得後の統合予定まで確認すべきです。従業員に「株式だけが変わる」と伝えた直後に人事制度や上司が変わると、説明への信頼を損ねかねません。
統合の利点を受け入れる場合も、変更時期を整理しておくと準備しやすくなります。顧客の予約窓口、保証対応、請求先、部品発注、販売管理の切替を一斉に進めるのか、段階的に移すのかを確認してください。売却代金の受領日だけでなく、現場が新体制に移る日まで含めて承継を考えることが、オーナーの納得につながります。
事例D:中古車・カスタム店が、カー用品の販売網と連携したケース
確認できる事実:2022年3月24日、神奈川県で中古車販売・カスタムショップを営む会社と、カー用品を扱うグループとの資本業務提携が発表されました。ECを中心とする販売に対面店舗を組み合わせ、販路を拡大することが目的です。発表には、店舗・展示場等と、中古車販売、カスタム・メンテナンス、レンタカー等の業務が対象として記載されています。事例Dの当事者による提携発表
公表資料だけでは分からないこと:取得割合、対価、成約倍率は確認できません。発表の表現は資本業務提携であり、全株式譲渡と決めつけることはできません。販路拡大という狙いと、実際に生まれた利益は区別して読む必要があります。
当センターの考え方:専門性の高い中古車店やカスタム店は、在庫と店舗だけでなく、商品を選び、施工し、顧客に説明する一連の力を持っています。部品販売に強い買い手にとって、その機能が自社の販売を補う可能性があります。譲渡企業は、誰が見ても理解できる形で、車種別・作業別の得意分野と、その仕事を担当できる人数を示すとよいでしょう。
一方、社長だけが顧客の好みを把握し、特定の担当者だけが見積もりを作れる状態では、引継ぎ後の再現性を慎重に見られます。専門性を守るには、判断を一律に標準化するより、判断根拠を残すことが有効です。過去の施工記録、適合確認、工数の見積もり方、クレーム対応の経緯などを整理し、技術と顧客対応をチームで引き継げるようにします。
事例E:地域ディーラーを、既存の店舗運営と地域需要につなげたケース
確認できる事実:北海道でディーラーを展開するグループは、2021年12月16日に別の地域ディーラーの全株式を取得しました。買い手は既存の18店舗の運営経験を踏まえ、北海道のレンタカー需要に応じた事業展開と、顧客の実情に沿った店舗運営を目指すと説明しています。事例Eの株式取得に関する公式発表
公表資料だけでは分からないこと:取得価格、利益倍率、譲渡企業の具体的な譲渡理由、従業員の処遇、買収後の業績改善は、この発表からは確認できません。地域需要を見込んだという説明だけで、高い倍率が付いたと推測することもできません。
当センターの考え方:同じ店舗でも、周辺に拠点を持つ買い手と、その地域に初めて入る買い手では活用方法が変わります。前者には車両回送、代車の融通、整備作業の分担などを検討する余地があります。後者には新しい商圏へ入る入口としての意味があります。これらは本件で実現した効果の断定ではなく、売却先を比較する際の一般的な検討項目です。
譲渡企業は、自社の商圏が広いという説明だけでなく、顧客がどこから来て、どの作業を求め、どの時期に入庫が集中するかを整理してください。地域内での役割を示せれば、買い手は自社の拠点との重なりと補完関係を判断できます。距離が近いから好条件になる、離れているから評価されないと、先に結論を出す必要はありません。
事例F:輸入車ディーラーの販売網を引き継いだケース
公表事実。カー用品を扱うグループは2021年2月26日、子会社を通じて輸入車ディーラー運営会社の全株式を取得すると発表しました。対象会社は栃木県と千葉県北部でAudi正規ディーラーを3拠点運営していました。取得価額と対象会社の業績・財政状態は非開示です。後の決算説明資料では、2021年4月に取得し、商号を変更して運営を始めたことを確認できます。取得発表、取得後の決算説明資料
M&Aアドバイザーの視点。このような販売網の取得を考える際、譲渡企業が説明すべき資産は展示場や在庫だけではありません。地域で蓄積した顧客との接点、販売後に入庫が続く整備体制、店長やサービス責任者の運営力が、買い手の事業計画にどうつながるかが論点になります。買い手が新たな地域やブランドへ事業を広げたい場合、既存拠点を引き継ぐことで何を早く実現できるのかを具体的に示す必要があります。
売却準備では、拠点ごとに新車販売、中古車販売、車検・整備、その他サービスの粗利益を整理してください。売上高の合計だけでは、販売台数が落ちたときにどれだけ利益が残るかが見えません。定期点検の入庫率、既存顧客の乗り換え実績、予約済みの整備件数を補足すると、販売後の関係が継続していることを説明しやすくなります。数値の定義を統一し、集計期間を明記することも大切です。
正規ディーラーの場合は、メーカーや輸入元との契約、拠点ごとの設備更新計画、専用診断機や教育への支出も確認します。株式の売却が決まれば従来の取引条件が当然に続くと考えず、契約上の変更時の手続を整理しておくべきです。店舗の魅力と、維持のために必要な将来支出を一緒に示すことで、買い手は取得後の収益を検討できます。
この事例の非開示部分を埋める形で「輸入車ディーラーは利益の何倍で売れた」と推測することはできません。自社を評価する際には、共通の尺度に調整した利益を出発点とし、在庫の質、運転資金、設備投資、契約の継続性を個別に確認します。事例から読み取るべきなのは倍率の数字より、自社の販売・整備網が誰の事業計画に適合するかという買い手選定の考え方です。
事例G:49%の資本参加から、残る51%を追加取得したケース
公表事実。カー用品を扱うグループは2022年1月24日、茨城県つくばエリアの店舗運営会社への49%の資本参加を発表しました。同年7月25日には残る51%を取得して完全子会社化すると発表し、追加取得価額を2,550万円、実行予定日を8月4日としました。2023年3月期の有価証券報告書では追加取得による連結化と商号変更が確認できます。当初の資本参加、追加取得発表、有価証券報告書
M&Aアドバイザーの視点。この事例で金額を見る際は、2,550万円が追加取得する51%の株式の対価であることを押さえてください。これを会社全体の売却額と呼ぶと、取得対象を取り違えます。また、51%の対価を単純に100%へ換算した数字は計算上の参考値にすぎず、それだけで事業価値やEBITDA倍率を示したことにはなりません。株式価値と事業価値の差額、利益の水準、対象時点の資産・負債が分からなければ、他社との倍率比較は成立しません。
売却を考えるオーナーにとっては、一括して全株式を譲渡する方法に加え、一部を残して段階的に引き継ぐ方法を検討する材料になります。ただし、この事例の当事者が後継者問題の解決を目的にしていたと断定はできません。資本参加の方法を自社に応用する際は、譲渡企業が引退したい時期、残す株式から期待する利益、買い手に任せる経営判断を別々に整理することが必要です。
当センターの考え方として、段階的な売却の難所は最初の譲渡価格だけでなく、残余株式の扱いにあります。次の売却時期を決めるのか、価格の算定方法を事前に定めるのか、買い手が実施した設備投資や共通費の配賦が利益にどう反映されるのかを詰めておきます。残余株式の価格が将来利益に連動するなら、費用を誰がどの基準で計上するかがオーナーの受取額に影響します。
さらに、少数株主として残る期間の情報提供、配当方針、重要な設備投資、役員の選任、意見が分かれた場合の対応を具体化します。「しばらく一緒に経営してから考える」という説明だけでは、承継後の運営を設計できません。親しい相手との資本提携ほど、当初の合意を文書に落とすことに意味があります。従業員へ説明する前に、オーナーがいつまでどの役割を担うかを両者で一致させておくことが、段階的な承継を円滑に進める土台になります。
事例H:施工技術を育成・資材販売の仕組みとともに引き継いだケース
公表事実。自動車部品を扱う企業は2021年7月2日、カーケア関連会社の全株式取得による完全子会社化の決議を公表しました。対象会社はコーティング等の施工関連事業に加え、加盟店への資材販売や技術指導を展開していました。買い手は自動車整備・補修のアフターマーケットを主要領域としており、事業間の相乗効果を取得理由に挙げています。同発表に取得価額の記載はありません。事例Hの取得発表
M&Aアドバイザーの視点。鈑金塗装、コーティング、内装補修などの専門会社は、技術力を強みとして説明することが多い業態です。しかし買い手は、その技術をオーナーの引退後も維持できるか、次の担当者を育てられるか、別の拠点へ展開できるかも検討します。職人の熟練を否定するのではなく、熟練を会社に残す方法を示すことが事業承継の準備になります。
自社の資料を作るときは、施工工程、品質確認、再施工の判断、材料の選定、教育期間を整理しましょう。「誰でも同じ品質を出せる」と言い切る必要はありません。難度の高い作業を担当できる人数、補助者から担当者になるまでの段階、品質のばらつきを抑える仕組みを説明すれば、技術を継続するための条件が見えてきます。主要な技術者の定着状況や、オーナーに問い合わせが集中する工程も把握しておくべきです。
施工売上と材料・資材の販売売上が併存する場合は、収益を分けて示すことが有効です。施工は作業時間と人員配置に制約を受けます。一方、資材供給や継続的な研修には、取引先との反復した関係から収益が生まれる可能性があります。ただし、それを直ちに安定収益とみなさず、継続率、解約条件、特定顧客への依存、代替品への切り替えやすさまで確認します。異なる売上をまとめて一本の成長率で説明すると、買い手は成長に必要な投資を判断しづらくなります。
このタイプの会社では、知名度と利益の再現性を一緒に語ることが重要です。ブランドへの信頼があっても、仕入条件や顧客対応がオーナー個人に依存していれば、引退後の負担が買い手に残ります。売却前に問い合わせ窓口を分散し、主要顧客の担当者を複数にし、教材や施工記録を整備することは、価値を説明する根拠を増やします。実際の取得倍率は公表資料から確認できないため、この事例を根拠に特定の倍率を提示することは避けます。
八つの事例を自社の売却準備に置き換える
八つの案件には、後継者の資金問題をつなぐ、既存顧客に商品を届ける、店舗網を統合する、専門機能を補う、地域需要に対応するなどの異なる狙いがあります。追加取得の事例では、既存の資本関係をどこまで深めるかも取引の論点になっています。自動車関連会社であることが共通していても、買う理由は一つではありません。売却準備では、自社の強みを買い手ごとの活用方法まで一段具体化してください。
また、事例を価格の証拠に使うときは注意が必要です。今回確認した案件では、会社全体の価格と比較可能な利益がそろっていません。自社の希望額を説明するには、他の案件が成立したという事実に加えて、自社が生み出す利益、必要な資産、引継ぎ後の継続性を示す必要があります。ここから先は、誰にどの価値を提案するかを考えます。
6.買い手別に変わる価値と提案の読み方
会社の過去の決算は一つでも、買い手が実現できる将来像は複数あります。当センターは、譲渡企業自身で維持できる価値と、特定の買い手と組み合わさることで初めて生じる価値を分けて説明することを重視します。前者を確認せず、後者の期待だけで高値を主張すると、調査が進んだ段階で価格が崩れやすくなります。
同業の買い手には、設備よりも「引き継いで使える現場」を伝える
同業会社は、自社と似た作業を行っているため、工数、整備士配置、部品調達、仕入れ、販売回転などを具体的に検討できます。譲渡企業が高く評価している設備でも、買い手が既に十分な設備を持っていれば、評価への寄与は限定的かもしれません。逆に、欠けている資格や作業領域、顧客層を補える場合には、帳簿だけで伝わらない利点があります。
売却説明では、設備一覧に加えて、工場別の作業余力、整備士の担当範囲、継続顧客の入庫履歴、代替の難しい技能を整理します。余力があるという説明は、単に空いている時間があるという意味にとどまりません。新しい仕事を受けた場合に、資格・工具・作業場・人員がそろうかまで示すと、買い手が追加売上と費用を見積もれます。
近隣同業への売却では、拠点や管理機能が重なる可能性もあります。提示価格が高くても、店舗統合や配置転換が予定されているなら、オーナーの希望との整合を確認します。雇用を守りたい場合は、人数だけでなく勤務地、職務、賃金体系、評価制度の予定を会話に含めることが必要です。
異業の買い手には、専門知識を翻訳して投資判断を助ける
物流、リース、部品販売などの周辺事業を持つ買い手は、整備能力や顧客接点を自社の事業に組み込む可能性があります。ただし、自動車業界に接点があることと、個々の整備工場や販売店を運営できることは同じではありません。現場の管理者を誰が担い、事故や品質問題が起きた場合に誰が判断するかまで確認する必要があります。
異業会社に対しては、専門用語を並べるより、業務が止まる条件と対応できる人を説明します。たとえば、特定の整備士がいないと受けられない作業、部品が届くまで車両を置く場所、代車の確保、完成後の確認工程です。売上だけでは見えない運営条件を伝えると、買い手が過度に楽観的な計画を立てることを防げます。
譲渡企業オーナーに引継ぎ後も長期の経営関与を求める提案は、その仕事の範囲を具体化してください。技術の説明に協力することと、会社全体の収益責任を負い続けることでは負担が違います。役職、出勤、権限、報酬、終了条件を整理すれば、売却価格と残る仕事を同じ土俵で比較できます。
投資ファンドには、継続利益と経営体制、出口までの方針を確認する
投資ファンドという呼び方の中にも、後継者への一時的な株式保有を担うもの、経営体制を整えて成長を目指すものなど、異なる方針があります。相手を一括りにして判断せず、保有目的、予定期間、経営支援の内容、将来の株式譲渡方針を確認することが大切です。事例Aの一時保有の仕組みが、すべてのファンドに当てはまるわけではありません。
買い手が会社を継続的に運営できると判断するには、社長個人の営業力を除いても利益が残るか、月次の数字を管理できるか、次の責任者がいるかが論点になります。譲渡企業は「社長が抜けても大丈夫」と述べるだけでなく、営業・採用・資金繰り・工場運営の権限を誰に移せるかを示してください。
株式の一部を残して成長に参加する場合には、将来の売却機会、譲渡制限、追加出資、少数株主としての情報取得や意思決定への関与を確認します。最初に受け取る代金が少ない代わりに将来の価値が増えるという提案では、増えた場合だけでなく、計画が遅れた場合にどの選択肢があるかも検討します。
地域グループには、地域で続けたい役割を具体的に示す
地域に複数の事業を持つグループは、店舗単独の利益に加え、地域内の顧客網、採用、管理部門、拠点配置との組み合わせを検討できます。オーナーにとって、地元の取引関係を維持しやすいと感じる相手もいるでしょう。ただし、地域が同じことだけでは、文化や経営方針の一致は保証されません。
「地元を大切にしてほしい」という希望は、具体的な条件に変えると話し合いやすくなります。店名を残したいのか、工場を残したいのか、既存顧客の修理窓口を残したいのかでは、必要な約束が異なります。すべてを無期限に固定することが難しい場合には、守る期間、見直し条件、事前協議の方法を整理します。
相乗効果は、追加費用と実現条件を差し引いて考える
買い手が説明する相乗効果は、売却価格への上乗せを考える材料になりますが、見込んだ増益の全額が譲渡企業に渡るとは限りません。システム切替、設備更新、研修、採用、店舗改装、管理者配置などの費用と、実現までの時間が必要になるためです。誰が何を実行するかを伴わない増益計画は、価格交渉の確かな根拠になりにくいと考えます。
整理する際は、追加売上と既存売上の移し替えを区別します。近隣の二店舗を統合して一店舗の売上が増えても、グループ全体で同額の増加になるとは限りません。仕入れ単価の改善も、最低発注量や在庫負担が増えるなら、粗利益の増加だけでは判断できません。統合によって増える運転資金や将来の設備投資も検討します。
当センターの考え方は、譲渡企業が既に持つ強みと、買い手の投資や努力によって生まれる強みを分け、双方が納得できる配分を探ることです。顧客データや作業記録が整理されていれば、引継ぎの不確実性を下げる材料になります。それでも、すべての改善がそのまま同じ金額の価格上昇につながるとは限りません。複数の相手から条件を受け取り、実際に何が評価されたかを見て判断します。
意向表明は金額と条件を一枚で比較する
提示額が同じでも、受け取る時期や残る責任によって、オーナーにとっての意味は変わります。以下のように、価格の前提と引継ぎ条件を同じ表で比べると、確認すべき違いが明らかになります。
| 比較項目 | 確認する内容 |
|---|---|
| 代金の確実性 | 確定額か概算額か。調査後の調整条件、支払時期、資金調達の前提は何か。 |
| 対象の範囲 | 株式、不動産、役員貸付金、余剰現預金を、それぞれどう扱うか。 |
| 売却後の負担 | 経営への関与期間、表明保証、補償、保証債務についてどのような条件か。 |
| 従業員と拠点 | 雇用、賃金、勤務地、店舗運営をどう計画しているか。 |
| 実行の見通し | 必要な承認、契約先との調整、調査範囲、予定日程が明確か。 |
たとえば、代金の一部が将来業績に連動する提案では、見出しの最大額だけを確定代金と比べないようにします。計算対象の利益、共通費の配賦、設備投資の扱い、譲渡企業が経営判断に関われる範囲を確認しなければ、受取額を見通せません。条件を満たしたときの額と、成立日に確実に受け取れる額を分けて整理します。
高い価格を提示する相手にも、慎重な価格を提示する相手にも、前提を説明してもらうことが大切です。価格が低い理由が、数字の不足による不安なのか、統合費用なのか、買い手固有の投資方針なのかで、対応が変わります。追加資料で解消できる論点と、相手を変えなければ解消しにくい論点を見極めましょう。
この比較を支える土台が事業価値評価です。買い手の狙いを理解したうえで、自社の正常な利益と必要な資産を整理し、倍率が何に掛かっているのか、算出した事業の価値からオーナーの受取額へどうつなぐのかを確認します。次の章では、その計算を順序立てて説明します。
7.自動車業界のM&Aの事業価値・企業価値・株式価値を分ける
自動車業界のM&Aで「会社の価値は1億円です」と言われたら、何の価値かを確かめましょう。営業活動が生み出す価値なのか、保有する資産まで含めた価値なのか、株主が保有する株式の価値なのかで、オーナーが受け取れる対価は変わります。曖昧なまま買い手を比較すると、高く見える提案の手取りが低いという逆転が起きます。
まず、何を売る取引なのかを決める
株式譲渡では、通常、会社の株主が買い手に株式を売ります。会社の資産や負債は会社に残り、契約上の地位も原則として会社に残ります。ただし、契約に支配権変更に関する条項がある場合や、認可・届出等が必要な場合は、別途対応が必要です。「会社が同じなら何も確認しなくてよい」とは考えないでください。
事業譲渡では、会社または個人事業主が、契約で定めた事業・資産等を売ります。譲渡代金は売主である会社または個人事業主に入ります。法人の事業譲渡代金がそのまま株主個人の手取りになるわけではありません。会社に残る負債、税負担、資金の取り出し方、残務を含めて比較する必要があります。
整備工場の運営会社を売るのか、工場の土地建物も売るのか、一つの店舗だけを売るのか。この対象の違いだけで、評価方法と契約が変わります。評価を依頼するときは「全株式」「営業用不動産を含む事業」「一店舗の営業譲渡」など、対象を一行で表せるようにします。
本記事で使う価値の用語
| 用語 | 本記事の意味 | 売主が確認すること |
|---|---|---|
| 事業価値 | 営業活動が将来生む資金から考える価値 | どの事業、設備、必要運転資金が含まれるか |
| 企業価値 | 事業価値に事業外の資産等を加えた全体の価値 | 現金、不動産、有価証券等の扱い |
| 株式価値 | 株主に帰属する価値 | 借入金、類似負債、価格調整を反映しているか |
| 売主手取り | 実際の受取対価から売主側の費用・税金等を差し引いた金額 | 受取時期、留保金、追加支払の条件 |
実務では「企業価値」「EV」「事業価値」の呼び方が資料ごとに異なることがあります。本記事ではEBITDA倍率から算出する営業事業の価値を、計算例の中で「EV」と表記します。用語を統一できなくても、計算式と含まれる項目を合意すれば比較はできます。ラベルよりも、何を足し何を引くかを優先してください。
営業事業の価値から株式価値へ橋渡しする
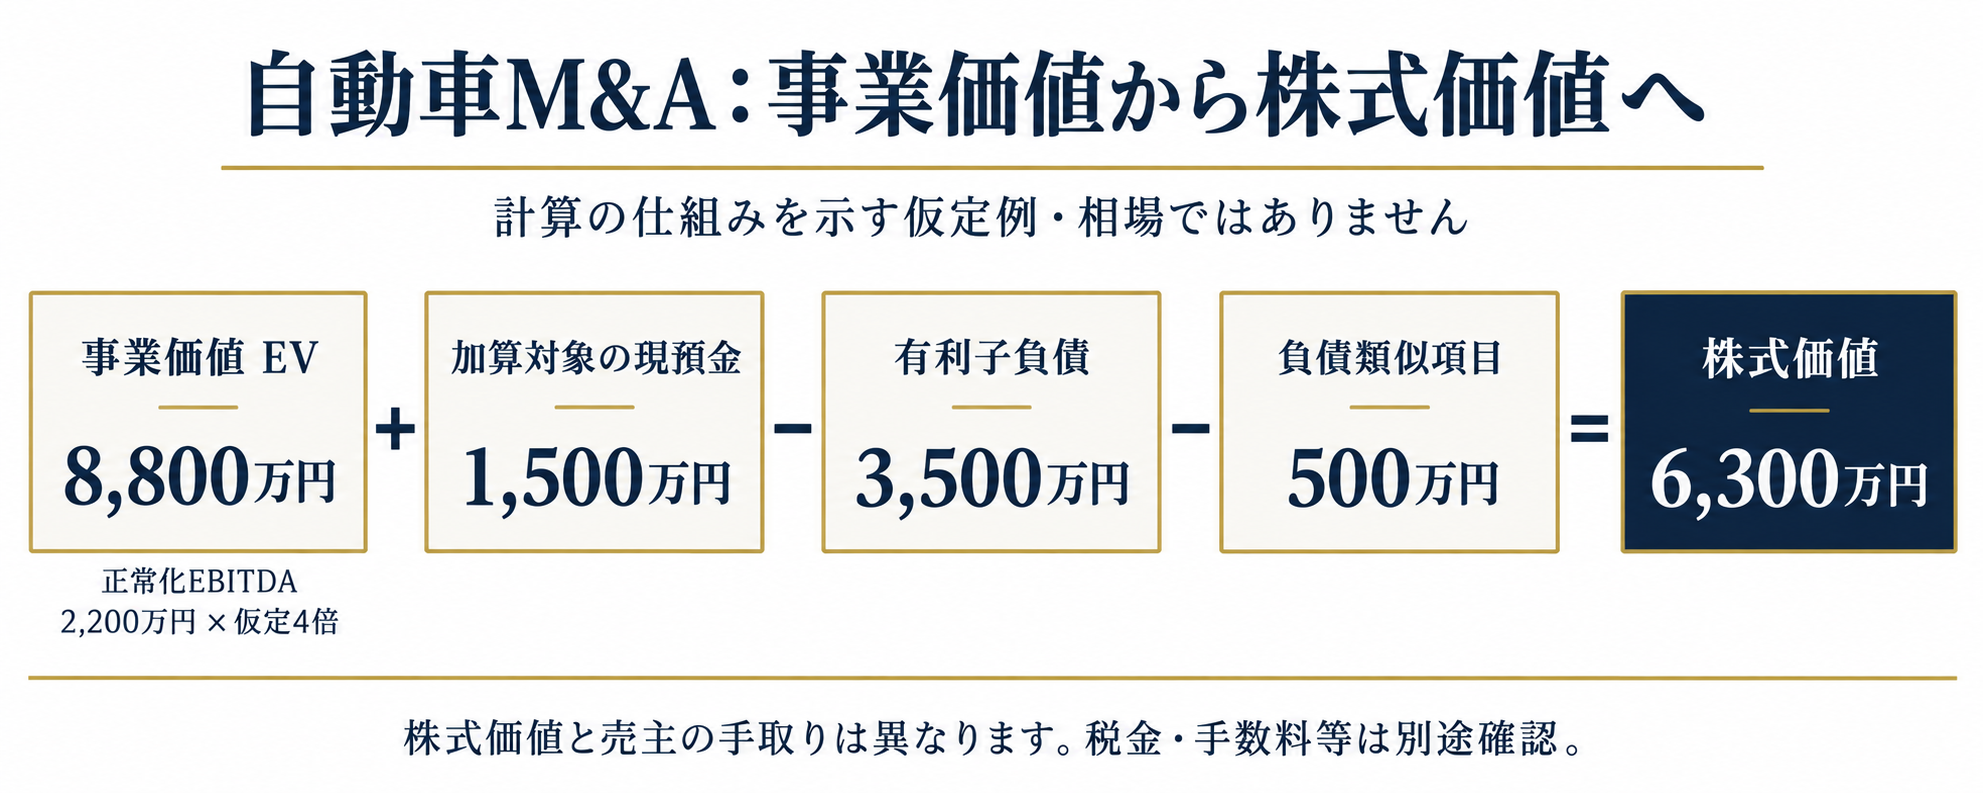
株式価値の基本形=営業事業の価値(EV)+加算対象の現預金・事業外資産−有利子負債−負債に準じる項目±契約上の調整です。これは考え方を整理するための式であり、すべての案件で同じ項目が自動的に採用されるわけではありません。
必要運転資金を通常水準で引き渡す前提なら、その水準からの過不足を別途調整する設計があります。反対に、現金や借入を含めた株式価値を直接提示する取引もあります。「現金を除いた価格」と「現金込みの価格」を並べる際は、同じ基準日にそろえて組み直すことが必要です。
車両販売業では在庫車両と在庫金融が大きくなりやすく、現預金だけ見て財務状態を判断できません。在庫を通常の運転資金に含めたうえで、借入金としての在庫金融を負債控除することはあり得ます。ただし、在庫金融を運転資金側にも含めて二重に差し引くなど、同じ項目を重複処理してはいけません。
当センターの考え方は、最初の価格面談で「EVから株式価値への調整表」を一枚作ることです。単に高値か安値かを議論するより、差額が事業の見方から生じているのか、借入や不動産の範囲から生じているのかを特定できます。交渉すべき論点が見えると、説明資料も絞れます。
保有不動産を無条件に上乗せしない
会社保有の土地建物を継続使用する場合、そこから生まれる営業利益と不動産の価値が重なります。自社保有で賃料がかかっていないEBITDAをそのまま倍率評価し、さらに不動産価値を全額加えると、二重計上になる可能性があります。
不動産を営業事業から分けて評価するなら、営業事業の利益から適正な賃料を控除したうえで、不動産価値を別途扱うといった整合的な設計が必要です。土地建物をオーナー個人が持ち続ける場合も、売却後の賃料、契約期間、修繕分担、更新条件を決め、それを事業計画に反映させます。
借入に個人所有地の担保が設定されている場合は、株式譲渡と担保解除を別々に管理します。株式の名義が変わっても、担保が自動的に消えるとは限りません。どの債務のための担保か、解除に誰の同意が必要かを資料で確認し、決済条件に落とし込みます。
8.評価倍率をかける前に正常収益をつくる
自動車業界のM&Aでは、倍率の交渉より先に、買い手が引き継げる利益の説明が重要です。決算書の利益は税務や会計のルールに従って計算されていますが、その一年にだけ生じた要因やオーナー固有の費用を含むことがあります。一方で、将来必要になる費用がまだ十分に表れていない場合もあります。
EBITDAは利益と資金の間にある指標
EBITDAは、一般的には利息・税金・減価償却等の影響を除いた利益を表す指標です。本記事の計算例では「営業利益+減価償却費」を出発点にします。企業や資料によって定義が異なるため、のれん償却、リース費用、特別損益等の扱いをそろえて比較する必要があります。
EBITDAは現金そのものではありません。整備設備を更新する支出、在庫車両の増加、法人顧客への売掛金の増加、税金の支払などは、EBITDAが黒字でも資金を減らします。自動車関連事業の売却では、EBITDAとあわせて、維持更新投資と運転資金の必要額まで説明しましょう。
正常化は、加算だけでなく減算も行う
例えば、退任予定オーナーの役員報酬が高い場合、すべてを利益に戻すのは適切ではありません。オーナーが整備、仕入、営業、資金管理を担っているなら、後任の人件費や外部委託費が必要です。調整対象は「退任で消える支出」から「引継ぎ後に必要な支出」を差し引いた差額です。
家族が経理や受付を担当している場合も同じです。支払っている給与が市場水準より低ければ、売却後に人を確保する費用は増えます。売主の帳簿上は節約できていたとしても、買い手が再現する利益は小さくなります。家族の実労働時間と役割を先に把握することが、納得できる評価につながります。
| 調整候補 | 確認資料 | 注意点 |
|---|---|---|
| 一度限りの移転・撤去費用 | 契約書、請求書、移転経緯 | 通常の修繕や将来再発する費用を混ぜない |
| オーナー関連の経費 | 明細、利用目的、売却後の方針 | 業務継続に必要な部分は残す |
| 通常水準と異なる役員報酬・家賃 | 職務内容、後任条件、賃貸契約 | 市場水準の費用へ置き換える |
| 補助金・保険金などの一時収益 | 交付・支払通知、損失との対応 | 一時費用との対応関係を確認する |
| 未実施の採用・修繕・教育 | 採用計画、点検記録、見積書 | 将来必要な費用や投資を消さない |
正常化EBITDAを計算する仮定例
以下は算数と考え方を示す仮定例です。実際の成約案件、特定企業の評価、業界平均を示すものではありません。営業利益1,200万円、減価償却費600万円なら、出発点となるEBITDAは1,800万円です。
そこに、同じ期に費用計上された一度限りの移転費用300万円を加算します。退任予定オーナーの報酬削減余地600万円から後任管理者に必要な追加費用400万円を差し引き、純額200万円を加算します。一方、売却後の通常賃料への見直しで年間100万円の費用増があると仮定し、100万円を減算します。
正常化EBITDA=1,800万円+300万円+200万円−100万円=2,200万円です。役員報酬削減600万円と後任費用400万円を別々に示すことで、何を残すかを議論できます。調整総額だけ見せるより、買い手は各前提を評価しやすくなります。
この2,200万円にも、今後の人材採用、設備更新、運転資金負担のすべてが反映されているとは限りません。正常化EBITDAを出した後、設備更新計画と月次資金繰りを照合します。費用として調整したものを将来キャッシュフローでも二重に控除しないよう、評価資料の間で定義をそろえます。
直近一年と過去三年のどちらを使うか
単純な三年平均がいつも適切とは限りません。新しい整備士の採用で稼働能力が増え、その効果が定着しているなら、直近期を重く見る理由があります。反対に、災害後の修理需要や特殊な在庫相場で一時的に利益が増えたなら、直近期だけでは再現性を過大に評価するかもしれません。
大切なのは期間の選び方を説明できることです。過去三年の月次実績を、台数、単価、粗利率、稼働人数、営業日数に分解します。値上げ効果が継続するか、仕入価格の上昇が遅れて反映されるか、季節繁忙の山がずれただけかを確認すると、平均値に隠れた変化が見えます。
当センターでは、売主が最も良く見える年度を選ぶことより、買い手が後から検証しても説明が崩れない年度の選び方を重視します。最初の提示利益を高くしすぎると、デューデリジェンスで評価の基準が大きく下がり、価格交渉全体の信頼を失いかねません。
9.自動車M&Aの評価倍率を正しく比較する
「会社は利益の何倍で売れるのか」という問いに、業界共通の一つの答えはありません。中古車販売店、整備工場、部品製造、車両リースでは、利益の構造も設備負担も違います。同じ整備工場でも、資格者の配置、顧客の継続率、オーナーへの依存、不動産条件によって評価は変わります。
倍率は価格の根拠を省略した数字
EV/EBITDA倍率なら、営業事業の価値をEBITDAで割ります。株式価値/当期純利益なら、株主に帰属する価値を税引後利益で割ります。分子と分母が違う倍率を、同じ「利益の何倍」として比較できません。「営業利益の三年分」と「EBITDAの三倍」も、減価償却の分だけ意味が変わります。
さらに、少数株式の取得か全株式の取得か、上場市場での株価か支配権を移す取引かでも条件は違います。買収発表で取得価額が分かっても、対象株式の割合、現預金、借入、買収前後の再編が分からなければ、会社全体のEV/EBITDA倍率を正確に計算できません。
匿名事例に取得額が出ていても、売上や利益が非開示なら、そこから中小企業の倍率相場をつくることはできません。本記事でも公開事例の空欄を推測で埋めていません。比較可能な条件が足りないときは「倍率は算出できない」とする方が、売主の判断を誤らせません。
公的集計で確認できる自動車整備業の評価倍率
M&A支援機関登録制度の「登録支援機関を通じた中小M&Aの集計結果」には、2024年度の自動車整備業について、EV/EBITDAを算出できる28件の集計が掲載されています。第1四分位は4.1倍、中央値は9.7倍、第3四分位は14.6倍です。出典:登録支援機関を通じた中小M&Aの集計結果・2024年度の業種別EV/EBITDA
| 対象年度・業種 | 件数 | 第1四分位 | 中央値 | 第3四分位 |
|---|---|---|---|---|
| 2024年度・自動車整備業 | 28件 | 4.1倍 | 9.7倍 | 14.6倍 |
公表されている算式は「(株式譲渡価額+有利子負債−現預金)÷(営業利益+減価償却費)」です。登録支援機関から報告された案件のうち、当該倍率を算出できる株式譲渡案件に基づく集計であり、日本のすべての自動車整備業の売買を網羅する数字ではありません。会社の規模、財務状態、資産の持ち方、売却条件の違いも含みます。
第1四分位から第3四分位までの範囲は、観測値の中央50%に相当します。4.1倍を最低価格、14.6倍を最高価格と解釈することはできません。中央値9.7倍も、個別企業の正常化EBITDAにそのまま掛けるための推奨倍率ではありません。公表上の営業利益等と、自社で調整した正常収益とでは定義が一致しない場合があります。
当センターは、この分布の幅を「同じ整備業でも評価条件の差が大きい」という確認材料として使います。中央値との高低だけで価格を主張せず、不動産、借入、利益の一時変動、資格者の定着、更新投資を説明して比較条件を絞ります。中古車販売や板金塗装等を含む会社に、整備業の集計を無条件に適用することも避けます。
2倍・3倍・4倍・5倍は感度分析の仮定
ここでは前章の正常化EBITDA2,200万円について、仮に2倍、3倍、4倍、5倍を置いた場合の価値の差を示します。この倍率の幅は計算を理解するための仮定であり、自動車業界の実測相場、成約分布、推奨倍率、査定結果ではありません。選択する倍率の根拠は、別途、比較取引や事業リスクから検討する必要があります。
| 仮定のEV/EBITDA倍率 | 正常化EBITDA | 営業事業の価値(EV) | 下記条件での株式価値 |
|---|---|---|---|
| 2倍 | 2,200万円 | 4,400万円 | 1,900万円 |
| 3倍 | 2,200万円 | 6,600万円 | 4,100万円 |
| 4倍 | 2,200万円 | 8,800万円 | 6,300万円 |
| 5倍 | 2,200万円 | 1億1,000万円 | 8,500万円 |
株式価値欄は、加算対象の現預金1,500万円、有利子負債3,500万円、合意した負債類似項目500万円、その他調整なしと仮定しています。差引控除は2,500万円です。現預金のうち何を加算対象とするか、必要運転資金をどう定義するかは取引設計で変わります。税金や手数料を引いた売主手取りとは異なります。
例えば仮定4倍では、2,200万円×4=8,800万円のEVとなり、8,800万円+1,500万円−3,500万円−500万円=6,300万円の株式価値になります。「4倍だから8,800万円が個人に入る」という理解では、借入等の調整と売主費用が抜け落ちます。
倍率と正常利益の感度を同時に見る
正常化EBITDAが2,200万円から2,000万円に下がる場合、仮定4倍のEVは800万円低下します。一方、EBITDAが2,200万円のまま倍率が4倍から3倍に下がると、EVは2,200万円低下します。どちらが変動しそうかを確認すると、資料作成や改善活動の優先順位が明確になります。
後任費用が未計上で利益が200万円過大なら、まずその利益の説明を直すべきです。主要整備士の退職懸念が強いなら、倍率だけでなく将来の台数と利益にも影響します。人材流出を利益予測と倍率の両方で過度に織り込んでいないか、買い手の評価過程を確認する余地があります。
当センターの見解では、倍率を上げる最も現実的な交渉材料は、抽象的な将来性より「買収後も同じ収益を維持できる資料」です。顧客の継続、資格者の勤務体制、更新投資の見通し、月次数字の一致が確認できれば、買い手が不明点に対して置く保守的な前提を議論できます。ただし、資料を整えれば必ず倍率が上がるという保証ではありません。
比較案件に最低限必要な条件
- 取引時点と対象事業の地域、規模、収益構造が近いこと。
- 株式価値かEVか、取得割合はいくらかが確認できること。
- 利益の期間・定義・正常化調整がそろっていること。
- 土地建物、リース、借入、必要運転資金の扱いが分かること。
- 一時的な相乗効果、特殊な契約条件、追加対価の有無を検討できること。
この条件を満たさない比較でも、買い手の戦略を知る資料にはなります。しかし、価格の計算根拠としての強さは限定的です。大企業の海外買収に高い倍率が付いたから、地域の整備工場にも同じ倍率を適用できるという説明には、事業の違いを埋める根拠が必要です。
10.純資産・収益・DCFを使い分ける
自動車業界のM&Aの評価は、一つの手法だけで決めるより、異なる手法の差を説明する方が有用です。資産が厚い会社と、設備は少なくても反復収益が強い会社では、同じ売上規模でも見える価値が異なります。手法ごとの得意分野と限界を把握しておくと、査定額の差を落ち着いて検討できます。
時価純資産法は資産と負債の実態を整える
時価純資産法では、貸借対照表の資産・負債を実態に合わせて見直し、差額を考えます。中古車在庫は帳簿価格だけでなく、車両状態、年式、走行距離、修復歴、仕入後の経過期間、販売に必要な費用を確認します。長期滞留車両に、販売済み車両と同じ粗利を期待してよいとは限りません。
整備設備も取得価格がそのまま時価になるわけではありません。使用状態、保守契約、故障、移設可能性、法令や車両技術への適合を確認します。建物は権利関係、用途、修繕、土壌や地下設備などを確認し、不動産鑑定や技術調査が必要な論点は専門家の評価につなげます。
負債側では、帳簿にある借入だけでなく、未払賃金、退職金、保証対応、原状回復、税務上の問題等を調べます。すべてを無条件に価格から引くのではなく、存在、発生可能性、金額、契約上の負担者を整理します。同じ問題を純資産調整と別の価格控除に二重計上しないことも重要です。
年買法の加算とEBITDA倍率法を混ぜない
中小企業の評価では、修正した純資産に一定年数分の利益等を加える、いわゆる年買法が用いられることがあります。年数や利益の定義に統一の公式があるわけではなく、簡便な交渉の出発点としての性格があります。採用するなら、修正純資産と加算利益の内容を明示します。
仮に修正純資産3,000万円、定義をそろえた正常利益1,000万円、仮定の加算年数2年なら、株式価値の試算は5,000万円です。修正純資産では負債を既に控除しているため、この結果から同じ借入を再び控除しません。この2年も説明用の仮定です。市場相場ではありません。営業用資産と将来利益の関係、利益の持続性によって、単純な加算が株式価値を適切に表さないことがあります。
EBITDA倍率法で営業事業を評価した後に、時価純資産を丸ごと加えると、営業資産を重ねて評価するおそれがあります。別々の手法を比較用に並べることと、それぞれの結果を足し合わせることは違います。手法の名前より、その価値が既に何を含んでいるかを点検しましょう。
DCF法は将来の資金を現在価値に直す
DCF法は、将来生まれるキャッシュフローを割り引いて現在の価値を考える方法です。成長投資や複数拠点展開の計画を反映しやすい一方、売上成長率、利益率、設備投資、運転資金、割引率、予測期間後の価値といった前提に結果が左右されます。
例えば、整備士を一人採用すると売上が増える計画でも、採用までの期間、育成時間、作業場所の制約、工具投資を伴います。中古車販売を増やす計画なら、追加在庫と仕入資金が必要です。売上と利益だけを右肩上がりにする計画では、実際に残る資金を正しく表せません。
売主がDCFを受け取る際には、一つの査定額だけでなく、主要前提を変えた感度を確認します。採用が半年遅れる場合、在庫回転が悪化する場合、賃料が上がる場合に価値がどの程度変わるかを見れば、価格の不確実性と契約で対応すべき事項を分けられます。
事業全体に帰属するキャッシュフローを割り引くDCFなら、算定した事業価値から現預金や負債等を調整して株式価値へつなぎます。株主に帰属するキャッシュフローを直接割り引く方法なら、株式価値を求めています。どちらを計算しているかを確認し、借入を二重に控除しないようにします。
三つの評価が食い違ったときの読み方
時価純資産は高いのに収益価値が低いなら、利益を生まない資産、低稼働の拠点、更新負担の大きい設備がないかを調べます。資産売却で現金化できる金額と、従業員・顧客を維持して事業を継続する価値は一致しません。清算を前提とした価格と継続を前提とした価格を同列に扱わないでください。
逆に、純資産が小さく収益価値が高いなら、継続顧客、人材、仕組み、ノウハウが将来利益の源泉かを確認します。その源泉がオーナー個人だけに依存していれば、引継ぎ条件が価値を左右します。事業承継では「目に見えない価値」を主張するだけでなく、引き継げる形にすることが必要です。
当センターは、評価手法間の差額を売主と買い手が話し合うための議題と捉えます。最も高い結果だけを採用するのではなく、「この差は土地の評価か」「将来利益の持続期間か」「更新投資か」を説明できるようにする。その過程が、価格以外の譲れない条件を守る交渉にも役立ちます。
11.借入・在庫・運転資金・手取りで価格を読み直す
自動車業界のM&Aの基本合意に進む前に、提示額が何を前提にしているかを確認します。金額だけ合意しても、最終契約の直前に在庫評価や借入の控除が変われば、受取額は動きます。決算日から譲渡日までの数か月に起きる通常の営業活動も、価格調整の対象になり得ます。
運転資金は、事業を止めずに回すための資金
営業上の運転資金は、一般に売掛金や棚卸資産等から買掛金等を差し引いて考えますが、M&A契約での定義は個別に合意します。車両代金の前受、登録費用の預り、整備代の未収、在庫金融など、業態固有の項目をどこに入れるかを明らかにします。
例えば、通常必要な運転資金を3,000万円と合意し、譲渡日時点の定義に沿った実額が2,500万円なら、不足500万円を価格調整する設計が考えられます。一方、売掛金の回収や在庫圧縮が通常の営業改善なのか、引渡し前の資金抜き出しなのかで、買い手の見方は異なります。
基準水準を特定月だけで決めると、車検の集中月、決算前の販売、冬タイヤ需要などの季節性を無視することがあります。過去の月次残高を確認し、季節の違いと恒常的な変化を区別します。必要なら繁忙期の実績や事業計画を補足し、基準期間の妥当性を説明します。
車両在庫は数量より中身を説明する
在庫一覧には、車両ごとの仕入日、仕入原価、追加整備費、展示日数、想定販売価格、ローン等の紐付けを載せます。実車の所在、車検証、所有権留保、委託販売か自社在庫かが一致していることも確認します。台数だけの一覧では、価値と引渡し可能性を十分に判断できません。
評価の基準日をそろえることも欠かせません。基本合意後に高粗利の車両が売れ、低回転車両が残れば、残高の合計が同じでも構成は変わります。どの時点のどの在庫を評価し、通常の販売による変動をどう扱うかを、最終契約で明確にします。
板金塗装や部品製造なら、仕掛品の進捗と回収可能性も問題になります。受注額をそのまま在庫価値に置き換えず、残作業、外注費、顧客の検収条件を確認します。作業が進んでいても代金回収まで時間がかかる場合、価格と資金繰りの両面で説明が必要です。
役員借入金と役員貸付金を取り違えない
会社がオーナーから借りている役員借入金は、会社にとって負債で、オーナーにとって債権です。株式譲渡代金とは別に返済する設計なら、株式価値で負債控除したうえでオーナーに返済される金額があることを、受取一覧で明示します。株価と貸付金返済を合算する場合も、内訳を残してください。
会社がオーナーに貸している役員貸付金は逆です。オーナーが会社に返済するのか、決済時に精算するのかを決める必要があります。「役員勘定」と一括りにせず、誰が誰にいくら負っているかを確認します。根拠となる通帳、金銭消費貸借契約、会計帳簿の整合も見ておきます。
オーナーの退職金、株式譲渡代金、貸付金返済、個人不動産の代金や賃料を一つの「売却総額」でまとめる提案にも注意が必要です。税務上の扱い、支払主体、受取時期が異なります。税務上の有利不利だけで決めず、退職金の合理性や会社の資金負担も含めて個別に確認します。
手取りを計算する仮定例
第9章の仮定4倍による株式価値6,300万円が、全額現金で決済日に支払われるとします。売主負担のアドバイザー報酬、法務・税務費用その他の取引費用を合計700万円と仮定すると、税引前の残額は5,600万円です。この費用額は一般的な有料支援を含む比較用の仮定で、当センターの料金例ではありません。これは税金を引く前の金額であり、最終手取りではありません。
税額は、売主が個人か法人か、株式や事業の取得原価、譲渡費用として認められる範囲、他の損益や特例の適用等で異なります。本記事の仮定額に一律の率を掛けて断定することはしません。具体的な取引条件と取得履歴を税理士へ示し、取引方法ごとの税引後資金を並べて確認します。
成功報酬も、料率だけで比較してはいけません。株式価値、譲渡対価、移動総資産等、どの金額を報酬基準にするかで結果が変わります。最低報酬、着手金、中間金、成功報酬への充当、消費税、別途実費を含む見積りを取り、成約額が変わる複数パターンで総額を確認しましょう。
支払時期と実現可能性を織り込む
買い手の提示が7,000万円でも、5,000万円が決済時、2,000万円が将来業績連動の追加対価なら、確定受取額は7,000万円ではありません。追加対価の算定指標、会計方針、買い手が配賦する本部費用、売主の確認権、支払期限、紛争時の処理を確認します。
留保金や補償請求への備えとして支払を留める設計では、解除条件と期限が重要です。分割払いなら信用リスクがあります。売主が退任後に管理できない利益指標に受取額を大きく連動させる場合、その指標が買い手の裁量で変わり得るかを検討し、価格以外の条件として比較します。
当センターは提案比較を「見出しの金額」「決済日の確定入金」「条件付き入金」「税費用後の見込み」「保証・担保の解消」「売主の残務」に分けることを推奨します。受取額を大きく見せる足し算より、オーナーがいつ何から解放され、いくら自由に使える資金を持てるかを明らかにする比較が役に立ちます。
12.許認可・労務・環境を売却前に整理する
自動車 M&Aでは、売却後も同じ場所で同じ仕事を続けられるかが、価格と同じくらい大切です。許認可、労働契約、工場の使用条件を確認せずに引渡日を決めると、予定していた営業を開始できない可能性があります。初期段階で論点を一覧にし、買い手と専門家、必要に応じて所管窓口へ確認する順序を決めます。
許認可は「会社」と「事業」のどちらに結び付くかを確認する
株式譲渡では対象法人が存続するため、許認可主体である法人も通常は同じです。ただし、役員などの変更届、人的・設備要件、契約上の支配権変更条項は別に確認します。事業譲渡についても、すべての許認可が新規取得になるわけではありません。道路運送車両法83条には、自動車特定整備事業の譲渡による地位承継と、関連する届出の規定があります。出典:道路運送車両法の関連規定
一方、古物営業許可には別の扱いがあります。警察庁は、吸収合併で消滅する会社の古物営業許可を存続会社に承継できないと説明しています。整備認証と中古車販売の許可を一括して判断しないことが必要です。出典:古物営業法等の解釈運用基準
確認表には、許認可の種類、名義人、事業場、対象業務、期限、必要な資格者、変更手続、担当窓口を記載します。指定整備、回送運行、レンタカー、自動車リサイクル関係の登録・許可なども、実施業務に応じて追加します。所在地の変更や事業場の分割を伴う場合には、従来の設備・人員をそのまま維持する取引と分けて相談します。具体的な手続や期限は、取引時点の制度と実際の条件で確認します。
従業員が納得して引継ぎを迎えられる情報を整える
株式譲渡で雇用主の法人が変わらない場合と、事業譲渡で雇用主が変わる場合では、労働契約の扱いが異なります。厚生労働省の事業譲渡等指針は、事業譲渡における労働契約の承継に必要な、労働者の真意による承諾などを扱っています。契約書だけで従業員が自動的に移ると考えず、必要な説明・協議・手続を確認します。出典:企業組織の再編に伴う労使関係
売主が整理する資料は、雇用契約、就業規則、賃金台帳、勤怠、残業、社会保険、有給休暇、退職金の定め、資格と担当業務です。実際の運用と書面が一致しているかを確認し、未整理の事項は対応方針と必要費用を見積もります。個人情報は、検討段階に応じて匿名化や閲覧範囲の制限を行い、必要な範囲で共有します。
当センターは、雇用継続という言葉を具体的な条件にすることを重視します。勤務地、仕事、賃金、休日、評価、教育、オーナー退任後の相談先について、決まっていることと協議中のことを分けます。買い手が説明に参加する時期や個別面談の進め方も、秘密保持と従業員への適切な説明を両立する形で計画します。説明前の希望だけを、確定した待遇として約束しないようにします。
工場・土地建物・環境の条件を収益計画とそろえる
工場を保有している場合は、登記、抵当権、境界、増改築の記録、建物の使用状況を整理します。賃借の場合は、契約名義、期間、更新、譲渡・転貸、原状回復の条件を確認します。オーナー個人の土地を会社に貸している場合は、売却後の賃料と使用期間を明確にし、その賃料を利益計画にも反映します。現在の低い賃料で計算した利益と、売却後の高い賃料を前提にした条件を混在させないことが必要です。
整備認証の確認とは別に、用途地域、建築物の用途、騒音・振動、塗装設備などの条件も見ます。国土交通省の案内でも、建築物の用途の判断は作業内容や機械類などによるとされています。認証を持っていることだけで建物に関する確認を終えず、建築士や自治体窓口へ実際の使用状況を示して確認します。出典:自動車整備業関係の建築物の規制
廃油、廃液、塗料、廃タイヤなどについては、保管状況、処理委託先、契約、管理記録を整理します。使用済自動車を扱う場合は、自動車リサイクル制度上の業務区分と記録も確認します。環境省は、引取業者の登録などの役割と、電子システムによる引取り・引渡しの管理を案内しています。出典:自動車リサイクルの概要
過去の漏えいや苦情、地下タンク、埋設物など気になる事項があれば、場所・時期・対応記録を整理し、必要な調査範囲を専門家と決めます。調査前から汚染があると決めつけたり、問題がないと保証したりせず、確認できた事実と未確認事項を分けます。必要な改修や原状回復の負担は、売却価格、実行前の対応、契約上の負担区分のどこで扱うかを協議します。早い段階で共有すると、買い手も実行可能な運営計画を立てやすくなります。
2026年の事業譲渡等指針改正を、取引の種類に応じて確認する
厚生労働省の改正事業譲渡等指針は、2026年5月25日から適用されています。企業価値担保権の創設を踏まえた改正で、担保権の実行による事業譲渡における労働者保護や情報提供・協議の考え方などが整理されました。通常の任意の株式譲渡と、担保権の実行に伴う事業譲渡を同じ手続と考えないようにします。出典:厚生労働省・事業譲渡等指針の一部改正
売却オーナーの準備としては、借入残高だけでなく担保設定の種類と契約を確認し、採用・雇用・情報提供の計画を取引の構造に合わせます。担保に関する新制度があることを理由に、従業員の承諾や説明が不要になるとは考えず、関係する金融機関と専門家へ実際の取引内容を伝えて確認してください。
13.売却準備から最終契約までの進め方
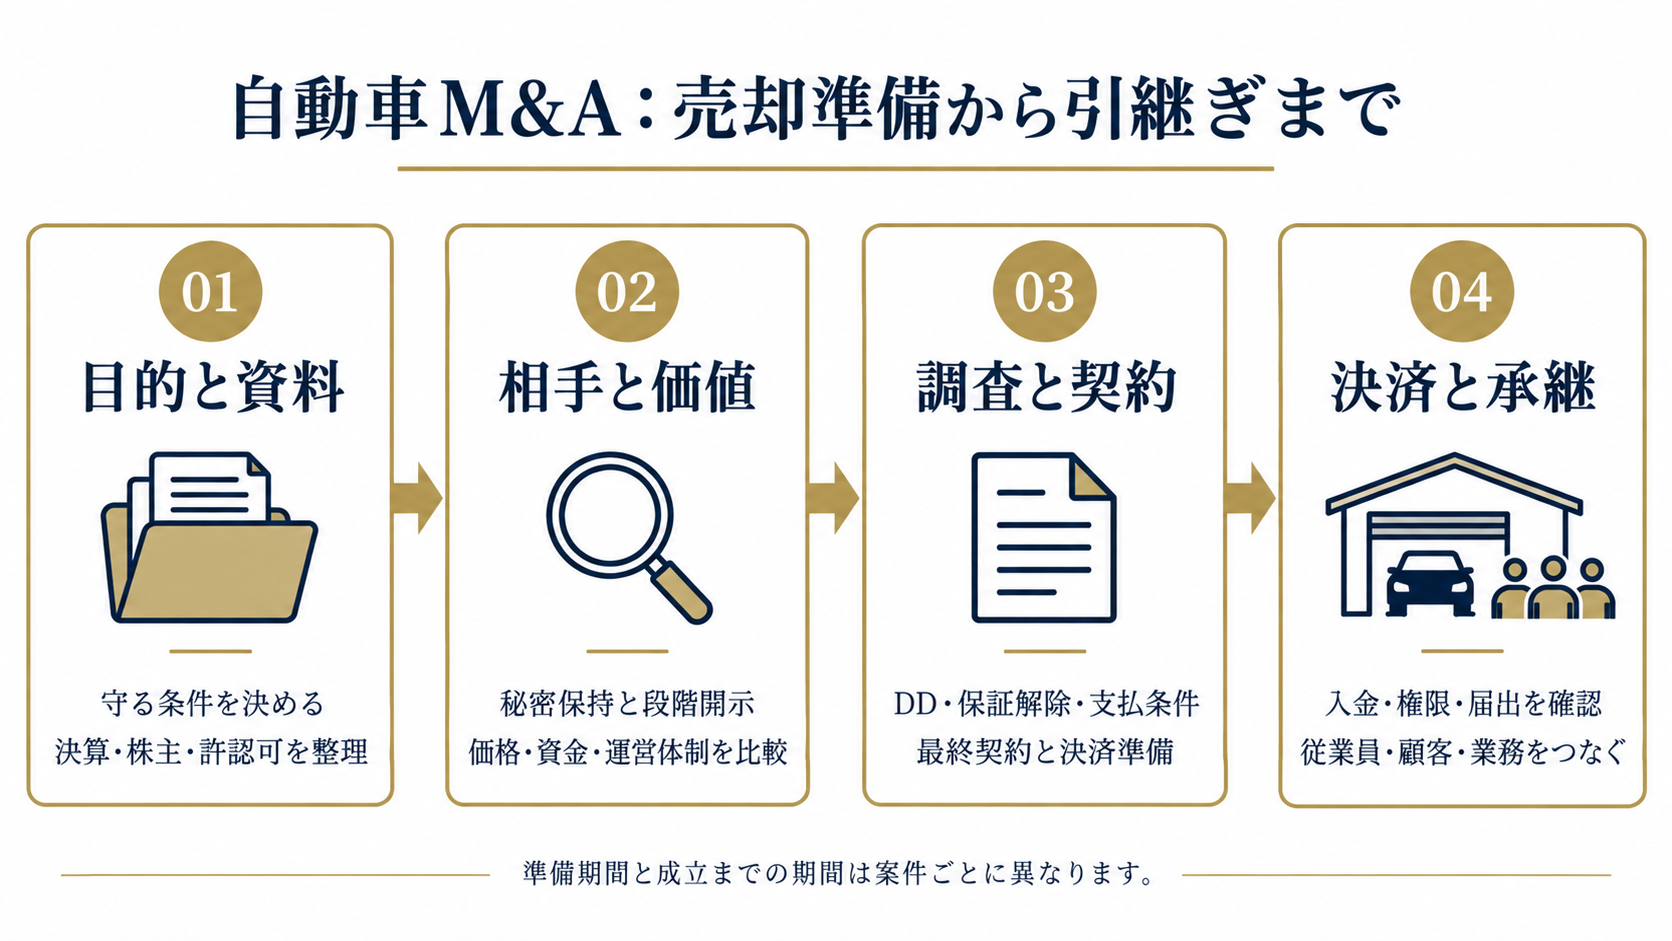
自動車会社の売却は、資料を提出すれば順番に進む手続きというより、双方が不確実な点を減らしながら判断する工程です。相談、候補先探索、面談、条件提示、基本合意、デューデリジェンス、最終契約、決済という区切りごとに、次へ進むための条件を決めます。希望日から逆算するときも、買い手の資金調達、関係者の同意、許認可や契約の確認期間を織り込み、成立までの期間を一律に見込まないことが大切です。
支援者との契約は費用と役割を同じ表で確認する
支援者を選ぶ際は、誰の立場で交渉を支援するのか、誰から報酬を受け取るのか、資料作成や買い手調査をどこまで行うのかを確認します。仲介と売主側の助言業務では立場が異なるため、名称だけで判断しないでください。担当者の説明を聞いた後、「買い手からの値下げ要求に対して、どのような根拠を整理してくれるのか」「法務の確認は誰が担当するのか」と具体的な場面で質問すると、支援範囲が分かります。
手数料は料率だけでは比較できません。計算の基礎が株式対価なのか、負債等を含む金額なのか、最低報酬はいくらか、着手金や中間金が成功報酬から控除されるのかを、同じ想定取引で試算してもらいます。成約しなかった場合や契約を途中で終了した場合に生じる費用も確認事項です。専任条項、直接交渉の制限、契約終了後の一定の成約に報酬が発生する条項は、対象と期間、例外を理解してから契約します。
当センターが譲渡企業様から受領する相談料・着手金・月額報酬・中間金・成功報酬は0円です。税金、登記や許認可に関する費用、外部専門家費用等まで0円になるものではありません。支援内容と個別の費用範囲は、利用規約・免責事項および契約時の説明を確認してください。費用の小ささに加えて、自分が必要とする支援が含まれるかを見ることが重要です。
秘密保持は開示の範囲と記録で運用する
初期資料では、社名を削除するだけでは匿名化が十分でない場合があります。小さな商圏で「特定の資格者が何人いる」「駅から何分」「ある車種を専門に扱う」といった情報を組み合わせると、会社が特定されることがあります。候補先の検討に必要な情報量を見極め、初期は地域や規模を幅で示すなど、識別につながる細部を調整します。加工した情報が事実と矛盾しないことも必要です。
詳細開示は、候補先、目的、閲覧者、対象資料、開示日を記録します。秘密保持契約があっても、顧客名簿や従業員の個別情報を初期から一括で渡す必要はありません。集計値や匿名の一覧から始め、検討の進行に応じて内容を追加します。現場見学も、日時、人数、立入範囲、写真撮影、従業員から聞かれた場合の説明を事前に決めれば、現場の混乱を抑えやすくなります。
売主も買い手を調べ、基本合意の前に疑問を解く
買い手の審査は、登記上の会社名や提示価格の確認で終わりません。取得主体と実際に経営を担う主体、資金の出所、意思決定者、取得後の運営責任者を確認します。資金調達が必要なら、何が済んでいて、何が条件付きなのかを区別します。会社の現預金の扱い、既存借入の返済計画、個人保証解除への対応について具体的な回答が得られない場合は、そのまま決済予定日を固めず、根拠資料と説明を求めるべきです。
基本合意では、価格の前提、譲渡対象、独占交渉の期間、調査範囲、費用負担、今後の工程を整理します。文書の名称が基本合意だからといって、すべてが拘束力を持たないとは限りません。価格などの主要条件と、秘密保持・独占交渉などの条項を分けて、どの約束がどこまで拘束するかを確認します。独占期間は必要な調査に見合う長さとし、資料提出や調査の進捗が遅れた場合の対応も協議しておきます。
デューデリジェンスは買い手の質問に答えるだけでなく、既に伝えた前提と資料の整合を確かめる機会です。回答を担当者ごとにばらばらに送ると、数字の基準日や言い回しが食い違います。質問番号、担当者、根拠資料、回答期限、未解決事項を一つの管理表にまとめ、推測の回答と確認済みの事実を分けてください。修正が必要な情報を見つけたら、影響する資料も同時に更新します。工程全体の説明は自動車M&Aの流れにも整理しています。
14.価格と同時に交渉する契約条件
最終契約に進む前に、提示された価格を「何が実行されたら、いつ、いくら受け取れるか」という条件に読み替えます。株式対価、役員退職金、個人から会社への貸付金の返済、不動産の対価や賃料は性質が異なります。まとめた総額だけを見ず、支払主体、税務上の扱い、支払時点、原資への影響を分けて確認します。会社の現預金を使う支払を組み込むときは、その後の運転資金も含めて整合を取る必要があります。
固定対価と条件付き対価を分けて見る
分割払いは支払時期を分ける方式、アーンアウトは将来の業績等により追加対価が変わる方式です。どちらも現金一括と同じ確実性ではありません。アーンアウトを協議するなら、指標が売上、利益、顧客維持などの何を指すのか、会計処理、共通費の配賦、設備投資、価格設定を誰が決めるのかを確認します。買い手の判断で指標が大きく変わる設計では、売主が努力しても対価を予測しにくくなります。
当センターは、条件付き対価を基本価格の不足を埋める数字として安易に合算しない考え方を取ります。達成条件、売主が影響できる範囲、数字の確認権限、紛争時の処理まで説明できて初めて比較材料になります。退任後の生活費や借入返済など、確実な資金が必要な支出を、不確実な追加対価を前提に組み立てないことが重要です。
価格調整は同じ項目を二度差し引かない
契約時点から決済日までに、現預金、借入、在庫、売掛金などは変動します。基準日の数字で価格を固定するのか、決済時点の数字で調整するのかによって、必要な資料と日常運営への制約が変わります。正常運転資本を設定する場合には、どの科目を対象とし、季節変動をどう扱い、異常な滞留や回収懸念をどこへ反映するかを確認します。
中古車の評価減を利益の修正、在庫評価、運転資本調整の複数箇所へ機械的に反映すると、同じ問題を重複して価格に織り込む可能性があります。逆に、借入や未払金の扱いがどこにも反映されなければ、価格の理解が食い違います。調整項目ごとに「利益へ反映」「資産負債へ反映」「契約上の別途負担」と整理し、二重計上や漏れを専門家と確認してください。
個人保証の解除は金融機関の確認を決済条件につなぐ
株式を譲渡して代表者を退任しても、経営者保証が当然に解除されるわけではありません。買い手が「引き受ける」と約束することと、金融機関が売主の保証を解除することは別です。借入先、契約番号、保証人、担保、残高、期限を一覧にし、各金融機関と解除・借換え等の方法を確認します。会社の借入だけでなく、個人が保証している取引やリース等の有無も調べます。
解除が必要な保証については、金融機関側の書面による確認、効力が生じる時点、決済当日に必要な返済や書類を確認し、売買契約上の実行条件と結び付けます。解除が間に合わない場合に、決済を延期するのか、別の手当てを行うのかも決める事項です。「譲渡後に努力する」という約束だけでは、売主の責任が残る不確実性を解消できません。金融機関の判断と契約の両方が必要になります。
表明保証と補償は、説明できる範囲へ落とし込む
表明保証は、契約で定めた事項が事実であることなどを当事者が表明し保証する条項です。税務、労務、契約、訴訟、許認可などについて、どの範囲と時点を対象にするかが問題になります。売主は「会社に問題はないと思う」で署名せず、条項ごとに根拠資料と確認担当者を対応させ、分かっている例外や未解決事項を整理します。調査で発見された問題は、開示、価格、個別補償など、どの方法で扱うかを協議します。
補償条項では請求できる期間、上限、少額の請求の扱い、通知手続、第三者から請求を受けた場合の対応を確認します。買い手が後から行った運営変更による損失まで売主が負担するのかなど、原因と責任の範囲を具体的に検討してください。競業避止、勧誘禁止、顧問就任についても、対象事業、地域、期間、報酬、終了条件を明確にします。専門家への確認は、単に契約が有効かという問いに加え、自分の今後の生活や仕事をどう制約するかまで含めることが大切です。
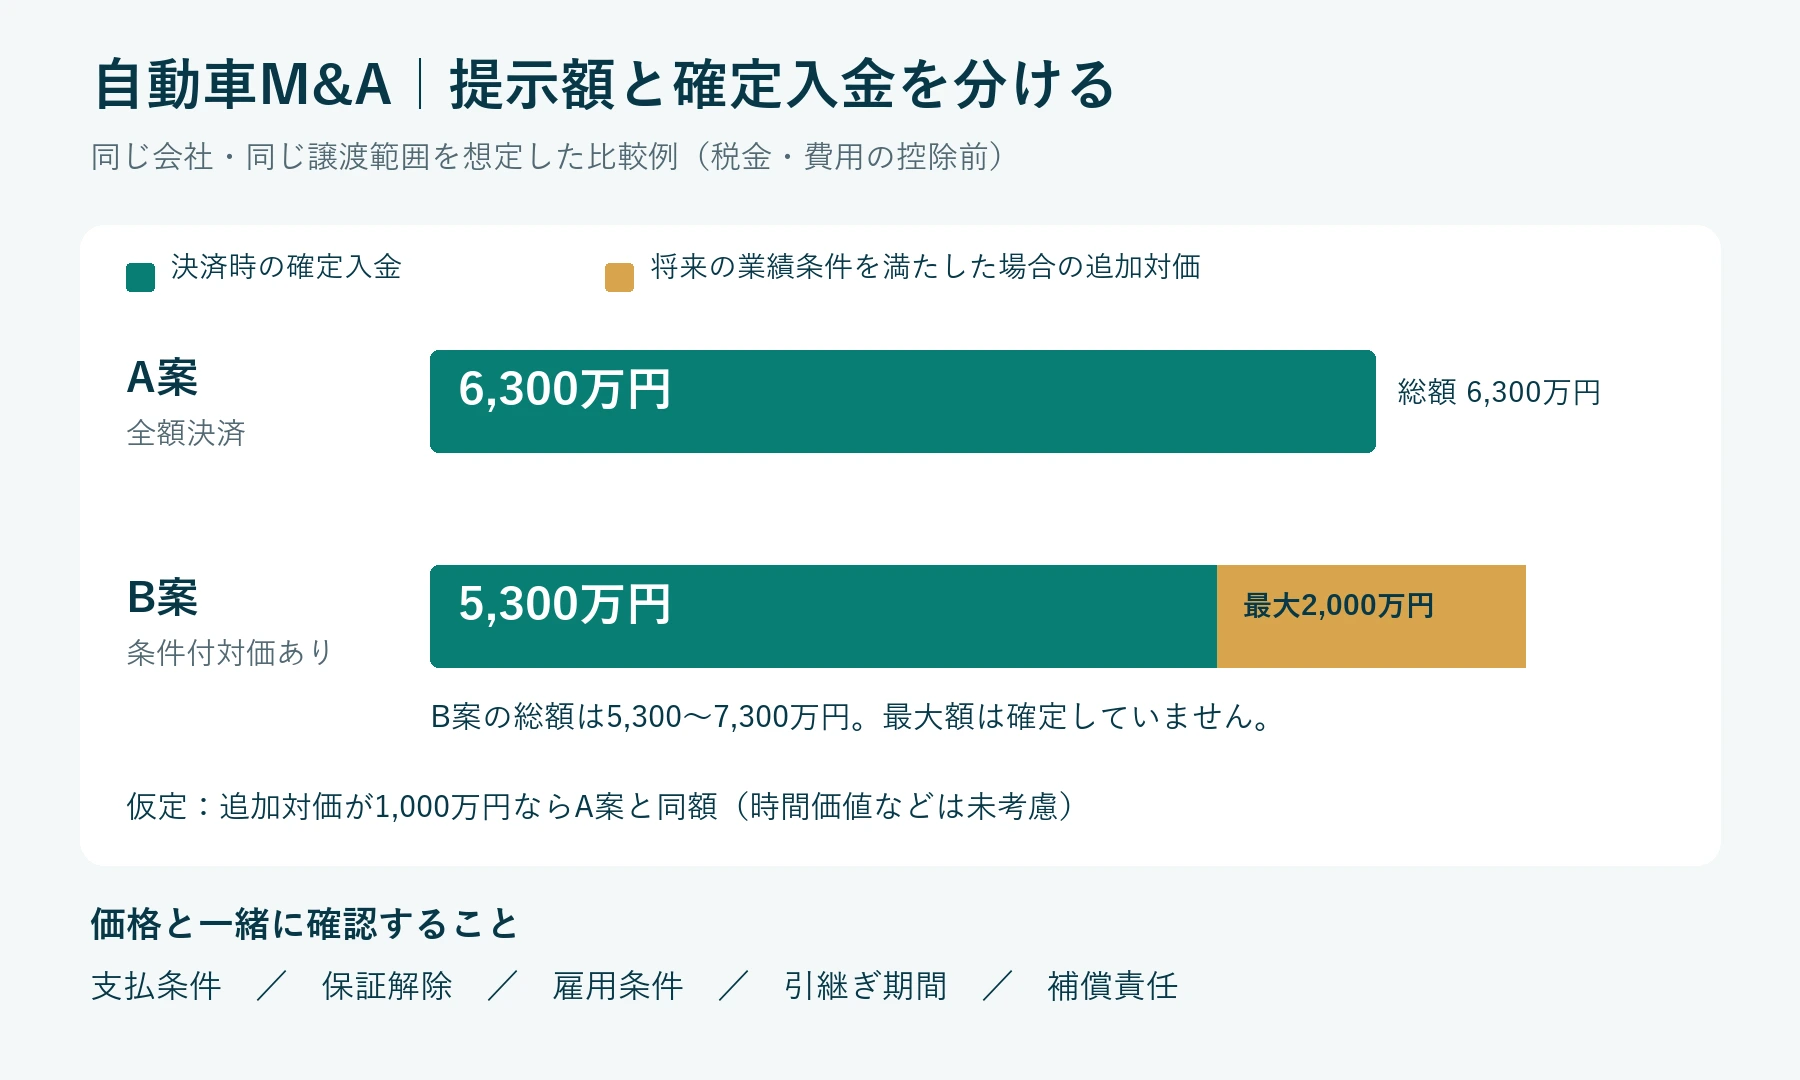
実務演習:6,300万円の一括払いと最大7,300万円の提案を比較する
第9章の架空の整備工場モデルを引き継ぎ、買い手から二つの提案を受けた場面を考えます。正常化EBITDA2,200万円に仮定の4倍を掛けたEV8,800万円へ、現預金1,500万円を加え、有利子負債3,500万円と負債に準じる項目500万円を差し引くと、株式価値は6,300万円でした。この4倍は公的集計から選んだ推奨倍率ではなく、計算を示すための仮定です。
二つの提案は全株式を対象とし、現預金・負債・通常運転資本の範囲と基準日は同一とします。運転資本の追加調整、代金留保、個人不動産の譲渡、退職金はない設定です。以下は実際の成約事例や当センターの査定ではありません。
| 比較項目 | A案 | B案 |
|---|---|---|
| 株式譲渡対価 | 6,300万円 | 最大7,300万円 |
| 決済時の確定対価 | 6,300万円 | 5,300万円 |
| 条件付追加対価 | なし | 0~2,000万円。譲渡後2年間の業績で変動 |
| 経営者保証 | 対象金融機関すべての書面確認を取得し、決済と同時に解除が有効となることを決済条件にする | 決済後に買い手が金融機関と解除を協議する提案 |
| オーナーの引継ぎ | 6か月、原則週2日 | 24か月、原則週5日 |
| 引継ぎ業務の報酬 | 別契約で決め、株式譲渡対価に混ぜない | |
B案は最大額でA案を1,000万円上回りますが、決済時の確定対価は1,000万円少なくなります。追加対価の実現、保証解除の時期、引退までの負担も残ります。譲渡後も働きたいオーナーと、一定時期までに引退し生活資金を確定したいオーナーでは、同じ提案への判断が異なります。
条件付対価を数式にして、逆転する地点を確認する
B案では、譲渡後2事業年度の契約上の累計EBITDAを判定対象とし、3,400万円以下なら追加対価ゼロ、3,400万円を超える部分の2倍を追加し、2,000万円で上限とする仮定を置きます。単位を万円にそろえると、追加対価は「上限2,000、下限0の範囲で、2×(累計EBITDA-3,400)」です。達成か未達かの二択ではなく、中間の支払額も生じます。
| 2年間の累計EBITDA | 追加対価 | 確定対価5,300との合計 |
|---|---|---|
| 3,400以下 | 0 | 5,300 |
| 3,900 | 1,000 | 6,300 |
| 4,400以上 | 2,000 | 7,300 |
累計EBITDAが3,900万円なら、B案は追加対価を含め名目上A案と同額です。ただし、受領までの時間、買い手の支払能力、税金と費用、長い引継ぎの負担を無視した比較です。正常化EBITDA2,200万円の2年分は4,400万円ですが、過去利益の調整値がそのまま買収後の実績になるとは限りません。
売主は契約案に、本部費の配賦、新規拠点の費用、統合費用をどう扱うかを記載してもらいます。例えば本部費の追加配賦が累計で300万円発生すると、判定指標への算入次第で追加対価は600万円変わり得ます。ただし上下限に達する場合はその範囲で止まります。会計方針の変更や事業の移管についても、売主が管理できない判断で計算が動く部分を特定します。
月次試算表、部門別損益、配賦明細をいつ受け取れるか、計算書の受領後何日以内に異議を出すか、解決しない場合に誰がどの基準で判断するか、確定後いつ支払うかも決めます。「双方誠実に協議する」という文言だけで、この数式を運用できるわけではありません。
提示条件への回答は、優先順位に沿った修正案にする
優先事項が決済時の生活資金と保証解除であれば、B案への回答も具体化できます。確定対価を6,300万円へ引き上げ、最大対価7,300万円を維持するなら、追加対価の上限は1,000万円に組み替える必要があります。元の確定対価へ1,000万円を上乗せしながら追加対価2,000万円も残す要求は、最大額8,300万円への増額要求です。条件変更と総額変更を区別して伝えます。
保証については、銀行、契約番号、保証対象債務、解除方法、書面確認の取得予定日を示してもらい、決済条件へ反映する案を出します。中小企業庁のガイドラインでも、譲渡後に経営者保証が移行しない等の問題が取り上げられています。売買契約上の約束だけで、金融機関との保証契約が消えると扱わないことが重要です。出典:中小企業庁・中小M&Aガイドライン
引継ぎ期間も業務に分解します。最初の3か月は主要法人顧客への同行、その後は月次の顧客確認、半年以降は特定案件の相談というように、現場を任せる条件を決めます。後任が配置されない場合の扱い、時間の上限、交通費、追加依頼の報酬も確認します。売却代金と引継ぎ業務の負担を別々に見積もると、望む事業承継に近いか判断できます。
修正案を受け取ったら、旧提案と新提案の各欄を並べて差分を残します。確定対価を増やす代わりに補償上限が広がったり、保証解除が先送りされたりする場合は、価格面の改善だけを切り取れません。金額が変わるたびに、最大対価、決済時対価、追加対価の式、残る義務の四つを一緒に更新します。
利益の持続性を示す帳票は、計算の一行と根拠を対応させる
条件付対価を減らす交渉では、買い手が感じる不確実性を資料で減らすことも有効です。正常化利益の総額だけを渡すのではなく、調整項目、金額、対象年度、翌年度以降の扱い、根拠資料番号、買い手の確認状況を一行ずつ並べます。第8章の移転費用300万円なら、請求書、総勘定元帳の計上箇所、移転完了の記録を結び付けます。費用が実際に営業利益へ含まれているかまで確認できる形です。
社長の交代に伴う純額200万円の利益加算には、職務の一覧を付けます。法人客の営業、整備見積り、仕入れ、勤怠管理を誰が週何時間担うかを分け、社長が残らなければ対応できない業務を見えるようにします。後任の追加費用400万円に含めた給与、会社負担分、外部委託費の範囲も示します。引継ぎ条件と利益計画で別の人員構成を使わないことが大切です。
継続入庫を説明する場合は、売上上位顧客の一覧だけでなく、車検対象台数、案内送付数、予約数、実際の入庫数、粗利を同じ期間でつなぎます。「前回の車検客が今回も来た割合」と「新規顧客の台数」を分ければ、顧客維持と新規獲得を混同しません。顧客を識別できる資料は匿名化や閲覧範囲の制限を行い、検討段階に応じて開示します。
整備士の稼働表は、在籍人数に加え、資格、担当工程、実作業時間、外注への振替、再整備の時間を集計します。売上が増えた月に残業と外注費も増えていれば、同じ粗利が続くかを確認できます。現場の作業記録、請求明細、月次試算表がつながることが重要で、見栄えのよいグラフだけを作る必要はありません。
価格調整の二重計上とオーナーの資金計画を照合する
本例の6,300万円は、既に有利子負債3,500万円と負債に準じる項目500万円を控除した株式価値です。オーナーの入金試算から同じ会社債務を再度引きません。別途運転資本の調整を設ける提案へ変わるなら、500万円の内訳と運転資本の対象科目を照合し、同じ未払金などを二度控除しないようにします。通常在庫も、その扱いが事業価値や運転資本に含まれているかを確認してから加減します。
決済時の確定対価は、税金・売主負担費用を控除する前の金額です。最終手取りは別途見積もり、条件付対価は受領時期と確定の有無を分けて資金計画へ載せます。当センターの見解では、交渉の成果は最大提示額だけでは測れません。利益の根拠を整えて確定払いを増やすこと、保証を解消すること、引継ぎの終わりを決めることも、これから売却するオーナーにとって意味のある成果です。
15.引継ぎと従業員・顧客への説明
譲渡後の引継ぎは、経営者が知っていることを一度に説明する作業ではありません。誰がどの判断を引き受け、困ったときに誰へ相談するかを変える工程です。引継ぎ期間が決まっていても、完了の条件がなければ、売主にいつまでも電話が来る状態になりかねません。主要顧客の対応、資金繰り、採用、クレーム、仕入れ承認などを業務別に分け、後任が実際に判断できたことを確認して移します。
従業員への説明は、発表日から逆算する
従業員は、M&Aという言葉以上に、自分の勤務先、賃金、仕事内容、上司がどうなるかを気にします。説明資料は会社の成長方針だけで埋めず、決まったこと、まだ協議中のこと、いつ回答するかを分けます。売主が守りたい希望と、買い手と合意できた内容を混同して説明しないでください。個別の雇用条件の変更や事業譲渡に伴う雇用の移転等は、取引方法と各契約に応じた手続きを確認して進めます。
伝える順番は一律に決められませんが、運営上重要な役割を持つ人への説明と、全体発表の間をどの程度設けるかは検討が必要です。キーパーソンだけに早く伝える場合も、負担を押し付けず、秘密保持の範囲と相談先を明確にします。発表後には一度の全体説明に加えて、個別の面談や質問受付を設けると、表に出にくい不安を確認できます。質問にすぐ答えられないときは、回答担当者と期限を決めて返します。
顧客・取引先にはサービスの継続条件を示す
主要顧客への説明では、「資本関係が変わります」という事実に続けて、受付、担当者、請求、保証、預かり車両、今後の予約がどう扱われるかを具体的に伝えます。見積済みで未着工の修理、注文済みで未納車の車両、継続中のクレームは、顧客から見れば経営者の交代と無関係に履行が必要な約束です。案件ごとに進捗、入金、費用負担、次の連絡日を残し、旧担当者しか分からない状態を減らします。
取引先との契約は、名義変更だけで済むと決めつけず、承諾や届出が必要かを確認します。電話番号、メール、ウェブサイト、予約システム、決済端末などの管理権限も引継ぎ対象です。IDとパスワードの受渡しだけで終えず、契約上の利用主体、管理者、二段階認証、退職者の権限を見直します。顧客情報を扱う目的や引継ぎの方法についても、取引の構造に応じて確認してください。
Day 1と百日間で確認することを分ける
決済後の初日には、給与や仕入代金の支払、受付、車両の受渡し、責任者への連絡など、営業を続けるための機能を優先します。管理制度の統一や価格の見直しは、初日に必ず必要とは限りません。買い手の仕組みを導入するときは、既存の現場で守られてきた手順の理由を確認し、変更すると顧客や従業員にどの影響があるかを見て順序を決めます。
最初の百日間は、離職者の有無だけでなく、予約の取りこぼし、再作業、クレーム滞留、主要顧客からの入庫、未収金などを少数の指標で追います。数字が悪化した場合は、需要変化なのか、担当交代なのか、システム変更なのかを分けて確認します。当センターの考え方では、PMIの完了は旧オーナーが不要になる日ではなく、新しい責任者が自分で判断し、必要な情報が届く状態をつくることです。売主の関与を減らす時期も、その状態を確かめながら合意します。
16.売却前90日とその後の準備計画
売却準備は、すべての課題を解消してから相談するものではありません。まず九十日を、意思決定に必要な情報を整える期間として使います。ここで示す日数は準備の配分例であり、九十日で成約するという意味ではありません。経営者の体調、資金繰り、契約更新などの事情に応じて優先順位を変え、急ぐ理由と急がなくてよい作業を分けます。
| 期間 | 主な作業 | でき上がる判断材料 |
|---|---|---|
| 1〜30日 | 目的、株主、借入・保証、個人資産、主要契約を整理 | 譲渡対象と絶対条件、先に確認する関係者 |
| 31〜60日 | 月次・部門別の数字、在庫・設備・人員一覧を照合 | 正常収益の説明、強みと未解決事項の一覧 |
| 61〜90日 | 承継後の運営案、開示計画、候補先の条件を検討 | 外部へ相談できる事業概要と次の工程の判断 |
| 90日以降 | 候補先との対話、調査、条件調整、必要な改善 | 提案の比較、実行可能な契約・引継ぎ計画 |
最初の三十日は、足りない資料より止まる理由を探す
最初に優先するのは、株式の所在が不明、重要な土地の契約がない、保証内容が分からない、主要な契約の更新が迫るといった、交渉全体を止める要因です。売上資料をきれいに加工する前に、誰に確認すれば解決できるかを決めます。株主・親族、金融機関、地主、契約相手に伝える内容とタイミングは、秘密保持との両立を考えて支援者と整理してください。
同時に、売主自身が経営から離れるうえで困ることを記録します。一週間の承認や問い合わせをメモすれば、顧客対応、部品の適合判断、値引き、資金移動など、本人に集中した仕事が見えます。無理にすべてを後任へ渡すのではなく、判断基準を文書にできる仕事、経験の共有が必要な仕事、外部へ委ねる仕事に分けると、必要な引継ぎ期間を説明しやすくなります。
次の三十日は、数字と現物のずれを減らす
財務資料は直近の決算書だけでなく、月次の推移と照らして、季節性や一時的な変動を説明できるようにします。在庫、設備、借入、リースの一覧はそれぞれの根拠資料と対応させ、台帳に載っているが使っていないもの、使っているが所有者が別のものを見つけます。整備や販売などの部門別採算が未整備でも、売上区分、直接費、人員配置から、どこまで合理的に分けられるかを検討できます。
改善策は、短期的に利益を増やして見せる行動より、買い手が検証できる状態をつくる行動を優先します。必要な修繕や採用を止めれば一時的な利益は増えても、引継ぎ後の負担が膨らみます。適切な棚卸し、回収状況の把握、契約整理、担当者以外でも使える顧客対応記録は、会社の実態を説明する力を高めます。対応が間に合わない課題は、隠さず、内容・影響・対応案を一行ずつ整理します。
九十日目には「今進める・準備を続ける」を判断する
三か月の準備で、完全な資料が揃うとは限りません。それでも、何を譲りたいか、どの条件なら検討できるか、何が未確認かを説明できれば、候補先との対話に進む判断ができます。想定価格が希望に届かない場合には、理由が正常利益、追加投資、属人性、譲渡範囲のどこにあるかを分けます。時間をかければ改善できる課題と、希望条件を変えない限り残る課題を区別することが必要です。
外部へ相談するときは、業態、地域、規模、後継者の状況、希望時期、最も残したい条件から伝えれば出発できます。当センターへの初期相談は社名を伏せて始められます。資料が不足している場合は、企業価値診断の確認項目を使って準備の優先順位を整理し、譲渡企業様向け相談フォームから現在の状況をお知らせください。相談の目的は、売却を決めることだけでなく、会社とオーナーが選べる道を具体的にすることです。
17.売却・事業承継でよくある質問
Q.売却を決めていなくても相談できますか。
相談は、売却の決定と分けて進められます。最初は「会社を売るか」より「何を守り、何年後にどの役割を離れたいか」を整理する段階です。親族内承継、従業員承継、第三者承継、経営継続を比較し、現時点で不足している情報を明らかにします。相談時には、実名での買い手探索を開始する範囲とタイミングも確認してください。
Q.自動車M&Aでは何倍の評価倍率が相場ですか。
事業や取引条件を問わず当てはまる倍率はありません。EV/EBITDAなのか、純利益に対する株式価値なのか、純資産に利益を加算する方法なのかを分けます。本記事の2倍・3倍・4倍・5倍は、金額がどう変わるかを示す仮定です。第9章の公的集計値も、その母集団と計算定義を確認して読む必要があります。自社の相場と読み替えず、比較案件の定義と正常収益の根拠をそろえて検討します。
Q.赤字でも売却できる可能性はありますか。
可能性はありますが、赤字の原因と継続に必要な資金が重要です。一時的な移転費用による赤字と、顧客減少や人材不足による構造的な赤字では、買い手の判断が変わります。資格者、立地、顧客基盤、設備などに価値があっても、再建費用や負債が上回ることがあります。黒字化に必要な行動を、期限と費用を含めて説明します。
Q.小規模な整備工場や一店舗でも対象になりますか。
規模だけで対象外になるとは限りません。買い手が必要とする商圏や人材、作業能力と合うかが重要です。一方、取引にかかる費用や統合負担に対して事業規模が小さいと、成立条件が合わない場合があります。株式だけでなく、個別事業の引継ぎ、従業員承継なども含め、売主が負担する費用と残務を比較しましょう。
Q.借入金が残っていても会社を売れますか。
借入があることだけで売却が不可能になるわけではありません。株式譲渡では会社に借入が残る設計もあり、株式価値を考える際に負債を調整します。買い手の借換えや返済を組み合わせる場合もあります。ただし、金融機関との契約、担保、経営者保証は個別確認が必要です。買い手との合意だけで銀行に対する保証が解除されるとは限りません。
Q.会社の土地建物は残して貸すこともできますか。
取引設計上の選択肢にはなります。現在の所有者が会社か個人かで準備が異なり、移転に税務・登記等の手続が生じる場合があります。賃貸するなら、売却後の家賃、契約期間、更新、修繕、原状回復を決め、それを収益評価へ反映します。不動産を分けることで、必ず総受取額や税引後資金が増えるわけではありません。
Q.従業員の雇用を守る条件を付けられますか。
雇用の継続を希望条件として提示し、買い手と契約内容を検討できます。ただし、対象者、期間、賃金・勤務地・職務の扱いまで具体化することが大切です。株式譲渡か事業譲渡かで雇用主変更の有無や必要な対応も変わります。採用、教育、評価制度、説明時期まで話し合い、抽象的な「大切にする」という約束だけで終えないようにします。
Q.社名や店舗名を変えずに承継できますか。
名称維持を条件として交渉することはできます。法人名、店舗名、商標、看板、ウェブサイトの管理権限は分けて確認します。買い手が将来合併やブランド統一を予定しているなら、いつまで何を維持するか、変更時の顧客説明をどうするかを決めます。株式譲渡で法人が残る場合でも、その後の再編方針まで確認することが重要です。
Q.オーナーは売却後すぐに退任できますか。
即時退任が合う取引もありますが、オーナーが主要顧客や技術、資格者体制を支えている場合は引継ぎ期間が必要になることがあります。希望退任日を早期に伝え、必要な業務を担当者へ移します。一定期間残るなら、役職、稼働日、報酬、責任、終了条件を具体化し、無期限の支援義務を負わない設計を検討します。
Q.売却にかかる期間はどのくらいですか。
資料の整備状況、買い手探索、許認可、金融機関の調整、株主の合意等で変わります。一定の月数で必ず成立するとはいえません。退任期限がある場合は、その日から逆算して、資料準備、候補先面談、調査、契約、決済、引継ぎの期限を設定します。本記事の90日計画は初期準備の目安であり、90日での成約を約束する工程ではありません。
Q.競合に知られずに進めるにはどうしますか。
初期は企業を特定しにくい匿名概要で関心を確認し、秘密保持契約と売主の承認を踏まえて情報開示を段階的に進めます。地域、店舗数、売上規模、特殊設備などの組合せでも特定され得るため、氏名や社名を消すだけでは十分ではありません。開示先、閲覧者、目的、再共有の制限を管理し、顧客・従業員の詳細情報は必要性に応じて扱います。
Q.買い手が提示した最高価格で決めてよいですか。
提示の前提と支払の確実性をそろえて比較してください。全額現金払いと業績連動の追加対価、保証解除の完了と将来対応の約束、短い引継ぎと長期拘束では条件が違います。資金調達ができるか、事業を継続する体制があるかも確認します。最高額が、売主の目的に最も合う提案であるとは限りません。
Q.仲介とFAはどのように選びますか。
誰のためにどの業務を行う契約かを確認します。仲介は双方の間で調整する立場、FAは契約する一方当事者への助言を行う形が基本ですが、名称だけではサービス範囲が分かりません。相手方からの報酬、利益相反、専任条件、直接交渉制限、解約後の報酬条件、担当者の役割を契約書と説明で確認します。
Q.売却前に設備を新しくすれば高く売れますか。
必要な更新で事業継続の不安を減らせる場合はあります。ただし、投資額がそのまま価格へ上乗せされるわけではありません。買い手が別の設備や拠点を使う計画なら、投資を重複させる可能性もあります。安全や法令対応に必要な投資は適切に実施し、成長目的の大型投資は回収見込みと買い手の計画を考えて判断します。
18.売却するかを判断するための最初の一歩
自動車業界のM&Aの検討を始める際、最初から完璧な企業概要書を作る必要はありません。まず、直近の決算書、借入一覧、株主構成、拠点と許認可の一覧をそろえ、オーナーがいつ何の役割を離れたいかを書き出します。次に、従業員、顧客、家族にとって維持したい条件を明確にします。
その資料を基に、第三者承継を含む選択肢と、おおよその価値を左右する要因を確認します。ここで得るべき成果は、売却を急ぐ結論ではなく、「追加で何を確認すれば判断できるか」という課題の一覧です。正常利益が分からないなら部門別収支、権利が不明なら株式や土地の資料、引継ぎが難しいなら役割分担の整理に進みます。
相談先には、自社の希望を守れる買い手の条件、評価の前提、費用、秘密保持、売却を見送る場合の扱いを確認しましょう。社名を開示する前に、どの範囲で買い手へ接触するかを決めることもできます。売主自身が判断できる材料を増やすことが、事業承継の準備です。
当センターの考え方は、「引き継げる利益」と「守りたい条件」を同じ資料に載せることです。価格だけを高く見せる説明では、後の調査や契約で行き詰まります。従業員の役割、顧客との継続関係、技術への投資、保証と退任の条件まで一つの承継計画として伝える方が、買い手と具体的な協議を進めやすくなります。
業態別の確認事項は、自動車整備工場のM&A、中古車販売店のM&A、板金塗装業のM&A、自動車部品関連のM&Aでも確認できます。自社の事情に合わせた整理は、企業価値の確認、売却・事業承継の相談をご利用ください。
本記事は一般的な判断材料を提供するものです。個別取引の価格、税務、法務、許認可、労務の結論は、対象事業と取引条件に基づき関係する専門家・行政窓口・金融機関へ確認してください。執筆:自動車M&A総合センター編集部。
参考文献・公開資料
情報確認日:2026年9月14日。統計の対象期間は本文の記載に従います。事例の出典は公開発表の内容を確認できるリンクです。
- 出典:令和7年度自動車特定整備業実態調査結果の概要
- 出典:わが国の自動車保有動向
- 出典:OBD検査を実施するにあたって
- 出典:モビリティDX戦略の更新
- 事例Aの公開発表(PDF)
- 事例Bの取得発表(PDF)
- 事例Bの取得後の公式報告(PDF)
- 事例Cの経営統合に関する公式発表
- 事例Dの当事者による提携発表
- 事例Eの株式取得に関する公式発表
- 出典:登録支援機関を通じた中小M&Aの集計結果・2024年度の業種別EV/EBITDA
- 出典:道路運送車両法の関連規定
- 出典:古物営業法等の解釈運用基準
- 出典:企業組織の再編に伴う労使関係
- 出典:自動車整備業関係の建築物の規制
- 出典:自動車リサイクルの概要
- 中小企業庁:中小M&Aガイドライン(第3版)
- オートバックスセブン「当社連結子会社による株式取得(孫会社化)に関するお知らせ」2021年2月26日
- オートバックスセブン「2022年3月期決算説明資料」ディーラー事業の取得後の状況
- オートバックスセブン「株式取得(持分法適用関連会社化)に関するお知らせ」2022年1月24日
- オートバックスセブン「株式会社G-7・オートバックスつくばの株式取得(完全子会社化)に関するお知らせ」2022年7月25日
- オートバックスセブン「2023年3月期有価証券報告書」連結範囲の変更
- SPK「株式の取得(子会社化)に関するお知らせ」2021年7月2日
- 厚生労働省:事業譲渡等指針の一部改正(2026年5月25日適用)

コメント